القوائم المالية: أنواعها وكيف تقرأها
دليل مبسط للقوائم المالية الأربع: قائمة الدخل والميزانية العمومية والتدفقات النقدية والتغير في حقوق الملكية، وماذا تقول لك كل واحدة وكيف تقرؤها معاً.

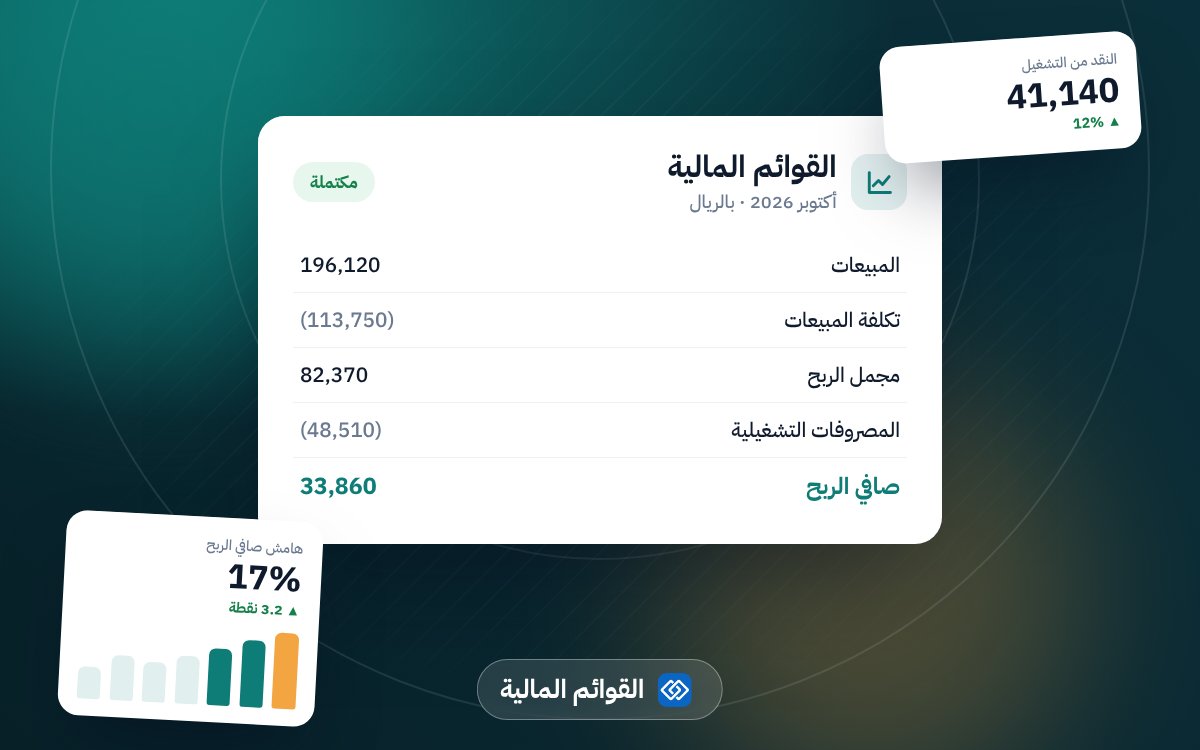
القوائم المالية هي التقرير الذي يلخص كل ما حدث في منشأتك خلال فترة: كم بعت، كم صرفت، كم ربحت، ماذا تملك، وماذا عليك. البنك يطلبها قبل التمويل، والهيئة تبني عليها الزكاة، والشريك يحكم بها على أدائك. وأنت كصاحب منشأة تحتاجها أكثر من الجميع، لأنها الطريقة الوحيدة لتعرف إن كانت منشأتك تسير في الاتجاه الصحيح.
القوائم المالية الأربع
| القائمة | السؤال الذي تجيب عنه | الفترة |
|---|---|---|
| قائمة الدخل | هل ربحت أم خسرت؟ | عن فترة (شهر، ربع، سنة) |
| الميزانية العمومية (المركز المالي) | ماذا أملك وماذا علي؟ | في تاريخ محدد |
| قائمة التدفقات النقدية | من أين جاء النقد وأين ذهب؟ | عن فترة |
| قائمة التغير في حقوق الملكية | كيف تغير نصيب المالك؟ | عن فترة |
1. قائمة الدخل
تبدأ بالإيرادات، ثم تطرح تكلفة المبيعات لتصل إلى مجمل الربح، ثم تطرح المصروفات التشغيلية لتصل إلى صافي الربح. هي أكثر قائمة يقرؤها أصحاب المنشآت، لكنها وحدها لا تكفي. التفاصيل والمثال الرقمي في قائمة الدخل: الشرح والمثال.
2. الميزانية العمومية
صورة لحظية لما تملكه المنشأة (الأصول) وما عليها (الخصوم) وما يتبقى للمالك (حقوق الملكية)، ودائماً: الأصول = الخصوم + حقوق الملكية. اقرأ الميزانية العمومية بالتفصيل والمعادلة المحاسبية.
3. قائمة التدفقات النقدية
قد تربح على الورق ولا تجد نقداً تدفع به الرواتب، لأن الربح يُسجل عند البيع والنقد يدخل عند التحصيل. هذه القائمة تقسم حركة النقد إلى ثلاثة أنشطة: تشغيلية واستثمارية وتمويلية. الشرح الكامل في قائمة التدفقات النقدية.
4. قائمة التغير في حقوق الملكية
تبدأ برأس المال والأرباح المحتجزة أول الفترة، وتضيف صافي الربح وأي زيادة في رأس المال، وتطرح المسحوبات والتوزيعات، لتصل إلى رصيد آخر الفترة. في المؤسسات الفردية تكون قصيرة، لكنها تكشف بسرعة إن كان المالك يسحب أكثر مما تربحه المنشأة.
كيف ترتبط القوائم ببعضها؟
- صافي الربح من قائمة الدخل ينتقل إلى حقوق الملكية في الميزانية.
- رصيد النقد في آخر قائمة التدفقات النقدية يساوي رصيد النقد والبنك في الميزانية.
- التغير في العملاء والمخزون والموردين بين ميزانيتين يفسر الفرق بين الربح والنقد.
لهذا لا تُقرأ قائمة وحدها. منشأة ربحت 200 ألف لكن عملاءها زادوا 250 ألف، فهي فعلياً مولت عملاءها من جيبها.
من أين تأتي أرقام القوائم؟
كل قيد تسجله في دفتر اليومية يُرحَّل إلى دفتر الأستاذ، ثم تُجمع الأرصدة في ميزان المراجعة، ومنه تُعد القوائم. إذا كان ميزان المراجعة خاطئاً فالقوائم خاطئة مهما كان شكلها جميلاً. الخطوات العملية في كيف تعد القوائم المالية من ميزان المراجعة.
كيف تقرؤها في 10 دقائق؟
- انظر إلى الإيرادات: هل زادت عن الفترة السابقة؟
- انظر إلى مجمل الربح وصافي الربح كنسبة من المبيعات، لا كمبلغ فقط.
- قارن صافي الربح بالنقد الناتج من التشغيل. الفجوة الكبيرة إشارة تحذير.
- في الميزانية: هل الأصول المتداولة تغطي الخصوم المتداولة؟ راجع نسبة السيولة.
- تابع أرصدة العملاء والمخزون. نموهما أسرع من المبيعات يعني نقداً محبوساً.
للتعمق في النسب والمؤشرات اقرأ التحليل المالي: الدليل المبسط.
كم مرة تحتاج القوائم المالية؟
النظام يطلب قوائم سنوية لأغراض الزكاة والضريبة، وقد تحتاج قوائم مدققة من محاسب قانوني حسب شكل منشأتك وحجمها. لكن الإدارة الجيدة تحتاج قوائم شهرية مختصرة، فالمشكلة التي تكتشفها في الشهر الثالث أرخص بكثير من التي تكتشفها في نهاية السنة. اقرأ التقارير المالية الشهرية لصاحب المنشأة.
أخطاء شائعة
- خلط المصروفات الشخصية بمصروفات المنشأة، فتتشوه قائمة الدخل. راجع فصل أموالك الشخصية عن أموال المنشأة.
- تسجيل المشتريات كلها مصروفاً دون فصل المخزون المتبقي.
- نسيان الإهلاك والمصروفات المستحقة في نهاية الفترة، فيظهر الربح أعلى من الحقيقة.
- إعداد القوائم من كشف البنك فقط دون قيود.
في رودكس تُبنى قائمة الدخل والميزانية تلقائياً من القيود والفواتير التي تسجلها يومياً، فتراها في أي لحظة دون انتظار نهاية السنة.
ولتطبيق ذلك عملياً، برنامج رودكس المحاسبي يبني قائمة الدخل والميزانية من عملياتك اليومية، فتتابع أرقامك شهرياً لا سنوياً.