تكلفة البضاعة المباعة: كيف تحسبها
كيف تحسب تكلفة البضاعة المباعة بالمعادلة الأساسية والجرد الدوري والمستمر، مع مثال رقمي، وما الذي يدخل في التكلفة، وأثر الأخطاء على الربح والزكاة.

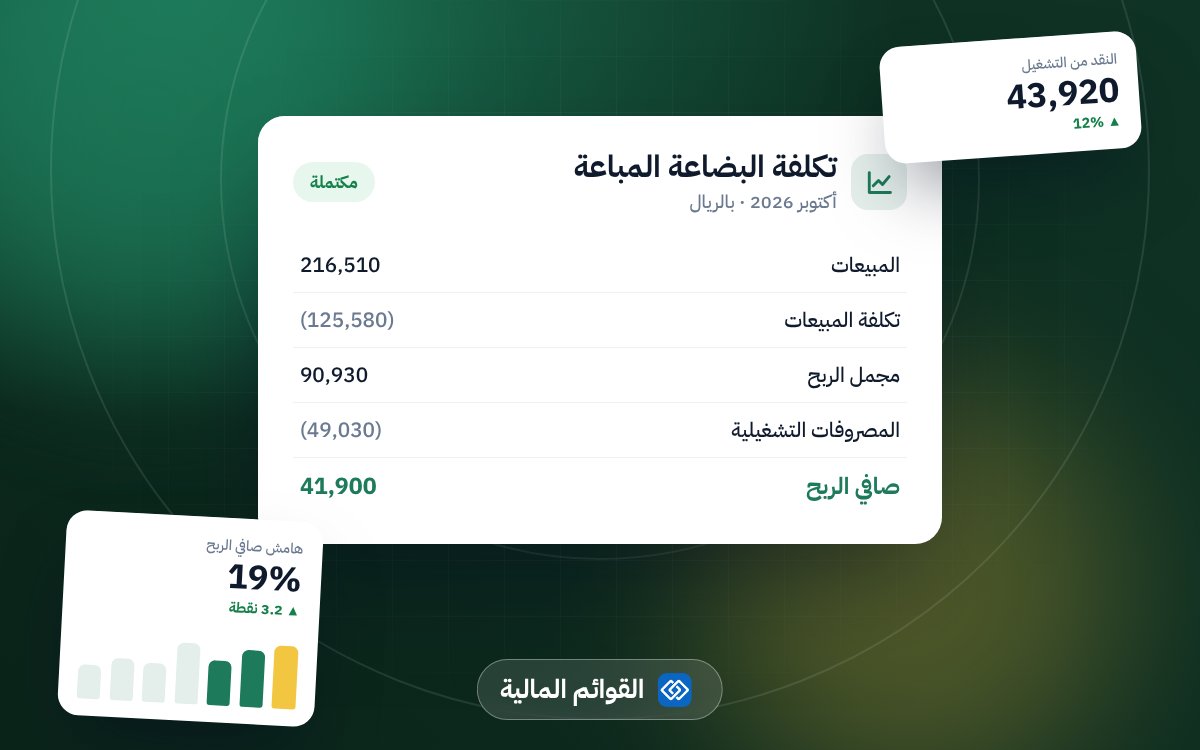
تكلفة البضاعة المباعة هي أكبر مصروف في أي منشأة تجارية، وهي الفرق بين المبيعات ومجمل الربح. إذا أخطأت في حسابها فكل ما بعدها في قائمة الدخل خطأ: الهامش والربح الصافي وحتى الزكاة.
هذا المقال جزء من دليل القوائم المالية: أنواعها وكيف تقرأها.
المعادلة الأساسية
تكلفة البضاعة المباعة = مخزون أول المدة + صافي المشتريات - مخزون آخر المدة
مثال
| البند | ريال |
|---|---|
| مخزون أول السنة | 120,000 |
| (+) المشتريات | 850,000 |
| (+) مصاريف الشحن والجمارك على المشتريات | 30,000 |
| (-) مردودات المشتريات | (15,000) |
| = بضاعة متاحة للبيع | 985,000 |
| (-) مخزون آخر السنة (بالجرد) | (160,000) |
| تكلفة البضاعة المباعة | 825,000 |
إذا كانت المبيعات 1,200,000 فمجمل الربح 375,000، وهامشه 31%.
ماذا يدخل في تكلفة البضاعة؟
- سعر الشراء بعد الخصومات التجارية.
- الشحن والنقل حتى المستودع.
- الرسوم الجمركية غير المستردة.
- تكاليف التجهيز اللازمة لجعل البضاعة صالحة للبيع.
ولا تدخل: ضريبة القيمة المضافة القابلة للخصم (تذهب لحساب ضريبة المدخلات)، ومصاريف الشحن للعميل (مصروف بيع)، والمصروفات الإدارية.
الجرد الدوري مقابل المستمر
| الجرد الدوري | الجرد المستمر | |
|---|---|---|
| متى تعرف التكلفة؟ | نهاية الفترة بعد العد | مع كل فاتورة بيع |
| طريقة الحساب | المعادلة أعلاه | تكلفة كل صنف مباع بطريقة التقييم |
| مناسب لـ | منشآت صغيرة بلا نظام | أي منشأة بنظام مخزون |
في الجرد المستمر تُحسب التكلفة لحظة البيع بطريقة المتوسط المرجح أو FIFO، ثم يأتي الجرد الفعلي ليكشف الفروقات. راجع الجرد الدوري والمستمر.
القيد المحاسبي
في الجرد المستمر يُسجل مع كل بيع قيدان: قيد الإيراد، وقيد التكلفة:
| مدين | دائن |
|---|---|
| تكلفة البضاعة المباعة | المخزون |
راجع قيد بيع بضاعة بالأجل.
أخطاء تشوه التكلفة
- عدم الجرد: فتُحسب كل المشتريات تكلفة، ويظهر الربح أقل والمخزون صفراً.
- إغفال الهالك: بضاعة تالفة ما زالت في الدفاتر، فيظهر المخزون والربح أعلى من الحقيقة.
- خلط المصاريف: شحن المبيعات يُحمل على تكلفة المشتريات أو العكس.
- إدخال الضريبة في التكلفة رغم أنها قابلة للخصم.
لماذا تهم للزكاة؟
المخزون آخر المدة يدخل الوعاء الزكوي، وتقييمه الخاطئ يغير الزكاة المستحقة. راجع كيف تحسب الوعاء الزكوي.
تكلفة البضاعة تظهر في قائمة الدخل، والمخزون آخر المدة في الميزانية. وللأساسيات ارجع إلى إدارة المخزون.
ولتطبيق ذلك عملياً، برنامج رودكس المحاسبي يبني قائمة الدخل والميزانية من عملياتك اليومية، فتتابع أرقامك شهرياً لا سنوياً.
اقرأ أيضاً
- نسبة السيولة (التداول) والسيولة السريعة
- النسب المالية: أهم 20 نسبة وكيف تفسرها
- كيف تعد القوائم المالية من ميزان المراجعة