المحاسبة في شركات المقاولات: الدليل العملي
دليل عملي لمحاسبة شركات المقاولات: محاسبة المشاريع ومراكز التكلفة، والمستخلصات، والمحتجزات، والدفعات المقدمة، وتكاليف العمالة والمواد، والضريبة على العقود.

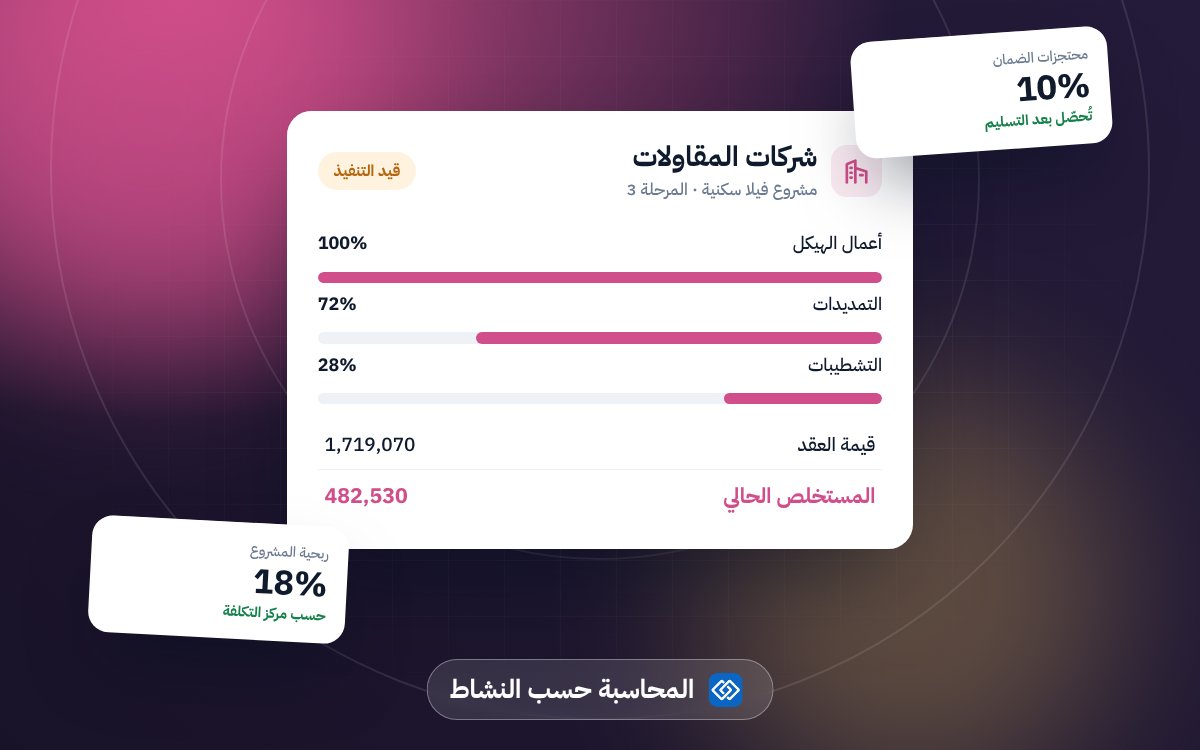
المقاولات نشاط مختلف عن التجارة: الإيراد لا يأتي من بيع صنف، بل من مشروع يستمر أشهراً أو سنوات، وتكاليفه موزعة بين مواد وعمالة ومقاولين من الباطن ومعدات. السؤال الأهم ليس "هل الشركة رابحة؟" بل "أي مشروع رابح وأيها يخسر؟".
1. كل مشروع مركز تكلفة
افتح لكل مشروع مركز تكلفة مستقل، وحمّل عليه كل مصروف يخصه: المواد المصروفة للموقع، أجور العمالة، المقاولين من الباطن، إيجار المعدات، النقل. أما المصروفات العامة (المكتب الرئيسي، الإدارة) فتبقى في مركز عام أو توزع بنسبة معقولة.
2. العقد والميزانية التقديرية
قبل البدء سجل قيمة العقد والتكلفة التقديرية لكل بند. هذه الميزانية هي ما ستقارن به التكاليف الفعلية شهرياً لتكتشف التجاوز مبكراً.
3. الدفعة المقدمة
الدفعة المقدمة من المالك ليست إيراداً؛ هي التزام عليك حتى تنفذ ما يقابلها. تُسجل في حساب "دفعات مقدمة من العملاء" وتُستقطع نسبتها من كل مستخلص.
4. المستخلصات
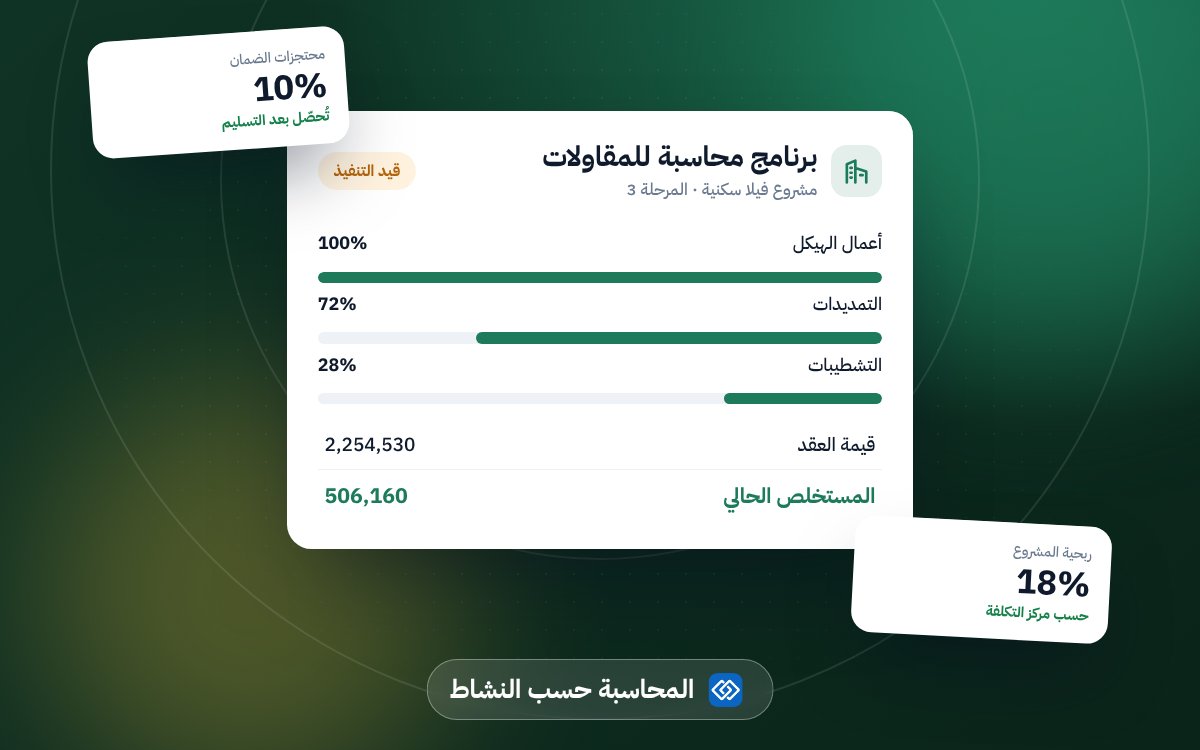
المستخلص هو مطالبة دورية بقيمة الأعمال المنجزة حسب نسبة الإنجاز المعتمدة من الاستشاري. مثال:
| البند | المبلغ |
|---|---|
| قيمة الأعمال المنجزة في الفترة | 400,000 |
| (-) استقطاع الدفعة المقدمة 10% | (40,000) |
| (-) المحتجزات 10% | (40,000) |
| صافي قبل الضريبة | 320,000 |
انتبه لمعالجة ضريبة القيمة المضافة على المستخلص والدفعات المقدمة والمحتجزات، فهي من المسائل التي تحتاج مراجعة متخصصة حسب صيغة العقد وتوقيت الاستحقاق.
5. المحتجزات
المحتجزات (ضمان حسن التنفيذ) جزء من قيمة المستخلص يحتجزه المالك حتى التسليم الابتدائي أو النهائي. هي مستحق لك، فتُسجل في حساب "محتجزات لدى العملاء" ضمن الأصول، وتتابعها بتاريخ استحقاقها حتى لا تُنسى بعد انتهاء المشروع.
6. الاعتراف بالإيراد
في العقود طويلة الأجل يُعترف بالإيراد عادة حسب نسبة الإنجاز وليس عند استلام المال فقط، وفق المعايير المحاسبية المطبقة. هذا يتطلب تقديراً منتظماً لنسبة الإنجاز والتكلفة المتبقية، وقد يحتاج إلى رأي محاسب مختص في المشاريع الكبيرة.
7. العمالة والمواد
- اربط رواتب العمالة بالمشاريع حسب أيام العمل الفعلية في كل موقع.
- اصرف المواد من المستودع إلى المشروع بإذن صرف، ولا تشترها مباشرة "للموقع" دون تسجيل.
- المواد المتبقية في الموقع في نهاية الشهر ليست تكلفة بعد؛ هي مخزون في الموقع.
- عقود الباطن تحتاج متابعة مستخلصات خاصة بها أيضاً.
8. المعدات
المعدات المملوكة أصول ثابتة تُهلك، ويمكن تحميل تكلفة تشغيلها على المشاريع بمعدل يومي. المعدات المستأجرة تُحمّل مباشرة على المشروع المستفيد. راجع الأصول الثابتة.
المؤشرات التي تتابعها
- ربحية كل مشروع: الإيراد المعترف به مقابل التكلفة الفعلية.
- الانحراف عن الميزانية التقديرية لكل بند.
- المستخلصات المرفوعة وغير المحصلة وأعمارها.
- إجمالي المحتجزات وتواريخ استحقاقها.
التدفق النقدي في المقاولات حساس جداً لتأخر المستخلصات، فراجع التدفق النقدي: لماذا تخسر منشآت رابحة. وللمقارنة بين الأنظمة اقرأ أفضل برنامج محاسبة لشركات المقاولات.
ولتطبيق ذلك عملياً، برنامج رودكس المحاسبي يجمع المحاسبة والفوترة الإلكترونية والمخزون ونقاط البيع والمناديب في نظام واحد يناسب نشاطك.
اقرأ أيضاً
- أفضل برنامج محاسبة لـمحلات التجزئة والبقالات في السعودية
- المحاسبة في محلات التجزئة والبقالات: الدليل العملي
- المحاسبة في تجارة الجملة والتوزيع: الدليل العملي