قائمة التغيرات في حقوق الملكية
شرح قائمة التغيرات في حقوق الملكية: مكوناتها، وكيف تربط قائمة الدخل بالميزانية، وأثر الأرباح والتوزيعات والمسحوبات وزيادة رأس المال، مع مثال عملي مبسط.

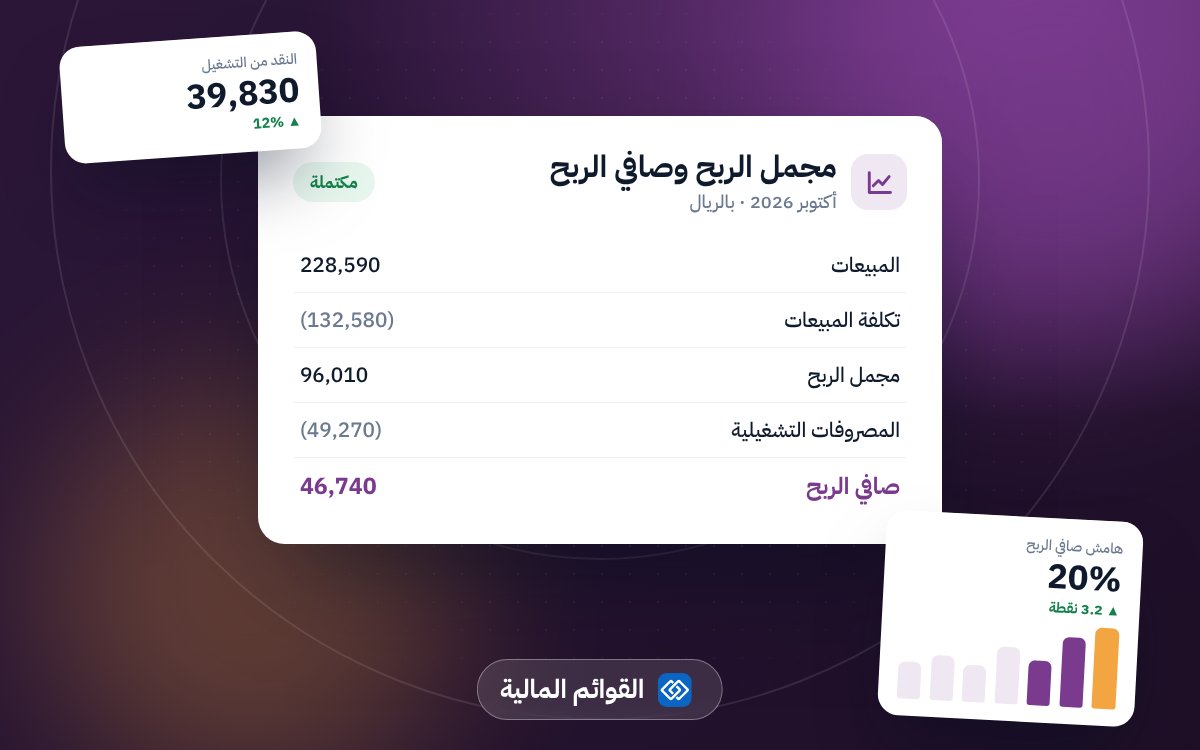
قائمة التغيرات في حقوق الملكية توضح كيف تغير نصيب الملاك في المنشأة من بداية الفترة إلى نهايتها: ماذا أضاف صافي الربح، وماذا أُخذ كتوزيعات أو مسحوبات، وهل زاد رأس المال أو نقص. وهي إحدى القوائم المالية الأربع الأساسية، وتعمل كجسر بين قائمة الدخل والميزانية العمومية.
هذا المقال جزء من دليل القوائم المالية: أنواعها وكيف تقرأها.
لماذا تحتاج هذه القائمة؟
الميزانية تخبرك بحقوق الملكية في تاريخ معين، لكنها لا تشرح لماذا تغيرت. القائمة تجيب عن أسئلة مثل:
- هل زادت حقوق الملكية بسبب الأرباح أم بسبب ضخ رأس مال جديد؟
- كم وُزّع على الشركاء أو سحب المالك؟
- هل هناك خسائر تآكل رأس المال؟
مكونات حقوق الملكية
راجع التعريفات في حقوق الملكية: رأس المال والأرباح المحتجزة والمسحوبات:
- رأس المال: ما ضخه الملاك.
- الاحتياطيات: مبالغ محتجزة لأغراض نظامية أو اختيارية.
- الأرباح المبقاة (المحتجزة): أرباح السنوات السابقة غير الموزعة.
- المسحوبات أو جاري الشركاء: في المؤسسات وبعض الشركات.
مثال: شركة ذات مسؤولية محدودة
| البيان | رأس المال | احتياطي نظامي | أرباح مبقاة | الإجمالي |
|---|---|---|---|---|
| الرصيد في 1 يناير | 500,000 | 20,000 | 130,000 | 650,000 |
| صافي ربح السنة | 210,000 | 210,000 | ||
| المحول للاحتياطي | 21,000 | (21,000) | — | |
| توزيعات أرباح | (100,000) | (100,000) | ||
| زيادة رأس المال | 200,000 | 200,000 | ||
| الرصيد في 31 ديسمبر | 700,000 | 41,000 | 219,000 | 960,000 |
الرصيد الختامي 960,000 هو بالضبط ما يظهر في قسم حقوق الملكية في الميزانية.
مثال: مؤسسة فردية
| البيان | المبلغ |
|---|---|
| رأس المال أول السنة | 200,000 |
| + صافي الربح | 90,000 |
| − المسحوبات الشخصية | (60,000) |
| رأس المال آخر السنة | 230,000 |
كيف تقرأ القائمة كصاحب منشأة؟
- أرباح تُحتجز باستمرار: المنشأة تمول نموها ذاتيًا.
- توزيعات أكبر من الأرباح: حقوق الملكية تتآكل، انتبه للسيولة.
- خسائر متكررة: قد تقترب الشركة من حدود نظامية تتعلق بالخسائر المتراكمة، فتابع مع مستشارك.
أين تختلف القائمة حسب المعايير؟
في المعايير الدولية IFRS تتضمن القائمة أيضًا «الدخل الشامل الآخر» مثل فروقات بعض إعادة التقييم، بينما تكون أبسط في معيار المنشآت الصغيرة والمتوسطة.
كيف يساعدك رودكس؟
يسجل رودكس رأس المال والمسحوبات والتوزيعات بقيود واضحة، ويظهر صافي الربح لحظيًا، فتكون أرقام حقوق الملكية جاهزة لإعداد القائمة في نهاية الفترة.
الأسئلة الشائعة
هل القائمة إلزامية للشركات الصغيرة؟
نعم، هي جزء من المجموعة الكاملة للقوائم المالية وفق المعايير المعتمدة.
ما الفرق بينها وبين قائمة الدخل؟
قائمة الدخل تحسب الربح، وقائمة التغيرات تبين ماذا حدث لهذا الربح ولباقي حقوق الملاك.
اقرأ أيضاً
- قائمة التدفقات النقدية: الطريقة المباشرة وغير المباشرة
- كيف تعد القوائم المالية من ميزان المراجعة
- النسب المالية: أهم 20 نسبة وكيف تفسرها