قيد الخصم المسموح به: الشرح بالأمثلة
شرح قيد الخصم المسموح به (خصم تعجيل الدفع للعملاء) بالأمثلة: متى يُستخدم، وكيف يسجل عند التحصيل، والفرق بينه وبين الخصم التجاري، وأثره على ضريبة القيمة المضافة.

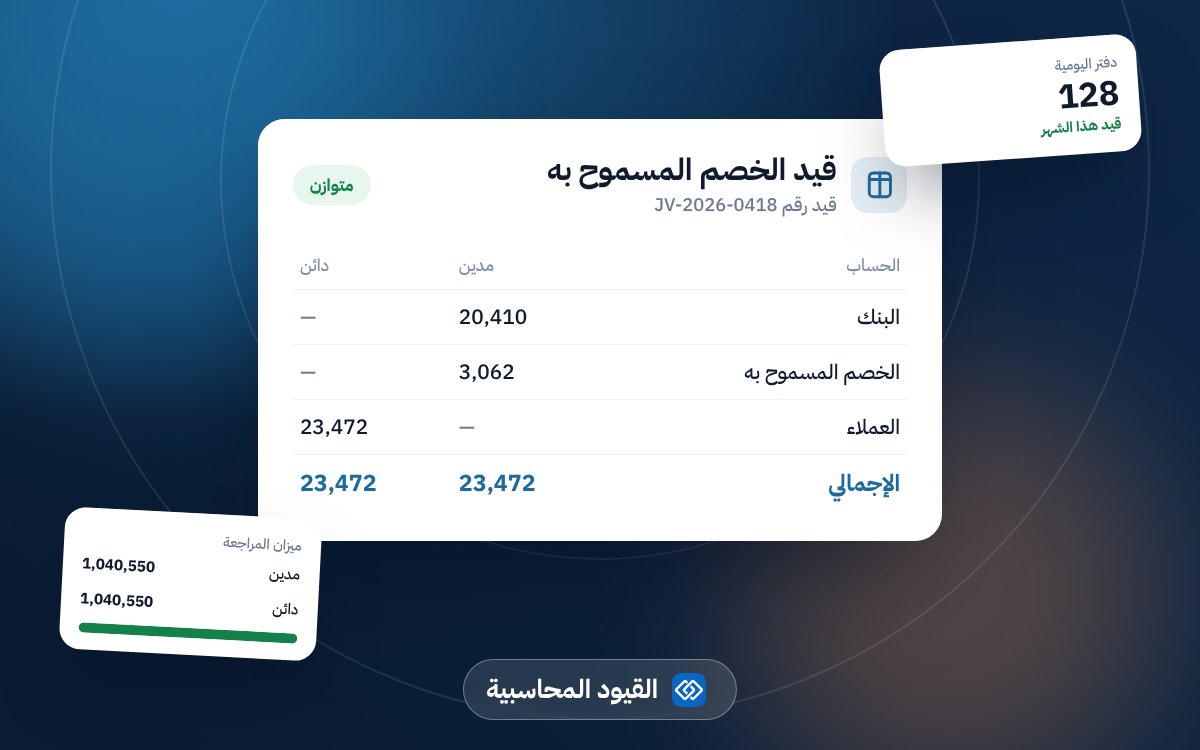
الخصم المسموح به هو تخفيض تمنحه للعميل مقابل سداده المبكر للفاتورة، مثل «2% إذا سددت خلال 10 أيام». يُسجل مصروفًا (أو تخفيضًا للإيراد حسب السياسة المحاسبية) عند التحصيل، لأنه تكلفة دفعتها لتحصل على نقدك أسرع.
هذا المقال جزء من دليل القيود المحاسبية: 90 قيداً بالأمثلة والشرح.
الخصم المسموح به أم الخصم التجاري؟
| النوع | متى يُمنح | هل يُسجل في الدفاتر؟ |
|---|---|---|
| الخصم التجاري | عند البيع (كمية، عميل مميز) | لا يُسجل منفصلًا، الفاتورة تصدر بالسعر بعد الخصم |
| الخصم المسموح به (النقدي) | بعد البيع مقابل السداد المبكر | نعم، يُسجل بحساب مستقل |
المثال 1: خصم دون ضريبة (لتبسيط الفكرة)
بعت لعميل بضاعة بالآجل بقيمة 20,000 ريال بشروط «2/10، صافي 30». سدد العميل خلال 10 أيام:
الخصم = 20,000 × 2% = 400 ريال، والمحصّل = 19,600.
| الحساب | مدين | دائن |
|---|---|---|
| البنك | 19,600 | |
| الخصم المسموح به | 400 | |
| العملاء | 20,000 |
المثال 2: مع ضريبة القيمة المضافة
إذا كانت الفاتورة 20,000 + ضريبة 3,000 = 23,000، ومنحت خصمًا 2% على قيمة البضاعة (400 ريال)، فإن الخصم يخفض المقابل الخاضع للضريبة، وتنخفض الضريبة المستحقة بمقدار 60 ريالًا. والطريقة النظامية لتوثيق ذلك هي إصدار إشعار دائن للعميل بالخصم وضريبته:
| الحساب | مدين | دائن |
|---|---|---|
| الخصم المسموح به | 400 | |
| ضريبة المخرجات | 60 | |
| العملاء | 460 |
ثم عند التحصيل:
| الحساب | مدين | دائن |
|---|---|---|
| البنك | 22,540 | |
| العملاء | 22,540 |
راجع الإشعار الدائن والإشعار المدين.
أين يظهر في القوائم؟
يُعرض الخصم المسموح به غالبًا كتخفيض من المبيعات للوصول إلى صافي المبيعات، أو كمصروف بيعي حسب السياسة المتبعة. المهم الثبات على طريقة واحدة.
هل خصم تعجيل الدفع مجدٍ؟
خصم 2% مقابل التحصيل قبل 20 يومًا يعادل تكلفة سنوية مرتفعة جدًا (حوالي 36%). لذلك استخدمه بحذر: عندما تحتاج السيولة فعلًا، أو مع عملاء عادتهم التأخير الطويل. راجع فترة التحصيل.
أخطاء شائعة
- تسجيل الخصم التجاري كخصم مسموح به.
- منح الخصم لعميل سدد بعد انتهاء المدة.
- تخفيض المبلغ دون إشعار دائن، فتبقى الضريبة على المبلغ الأصلي.
لقيد التحصيل العادي راجع قيد تحصيل من العملاء، وللخصم الذي تحصل عليه من الموردين راجع قيد الخصم المكتسب.
كيف يساعدك رودكس؟
في رودكس تصدر إشعارًا دائنًا بالخصم مرتبطًا بالفاتورة، فيُسجل الخصم وتُعدّل الضريبة ورصيد العميل تلقائيًا، ثم يُسجل سند القبض بالمبلغ الصافي.
الأسئلة الشائعة
هل الخصم المسموح به مصروف؟
يُعامل كتخفيض للإيراد أو كمصروف بيعي، وفي الحالتين يقلل الربح.
هل يجب ذكر شروط الخصم في الفاتورة؟
يُفضّل ذكرها في الفاتورة أو العقد لتجنب الخلاف مع العميل.
اقرأ أيضاً
- قيد مردودات المشتريات: الشرح بالأمثلة
- قيد مردودات المبيعات: الشرح بالأمثلة
- قيد بيع بضاعة بالأجل: الشرح بالأمثلة