قيد مردودات المبيعات: الشرح بالأمثلة
قيد مردودات المبيعات بالأمثلة: إرجاع بضاعة من عميل آجل ونقدي، وعكس الضريبة بإشعار دائن، وإعادة البضاعة للمخزون أو تسجيلها تالفة.

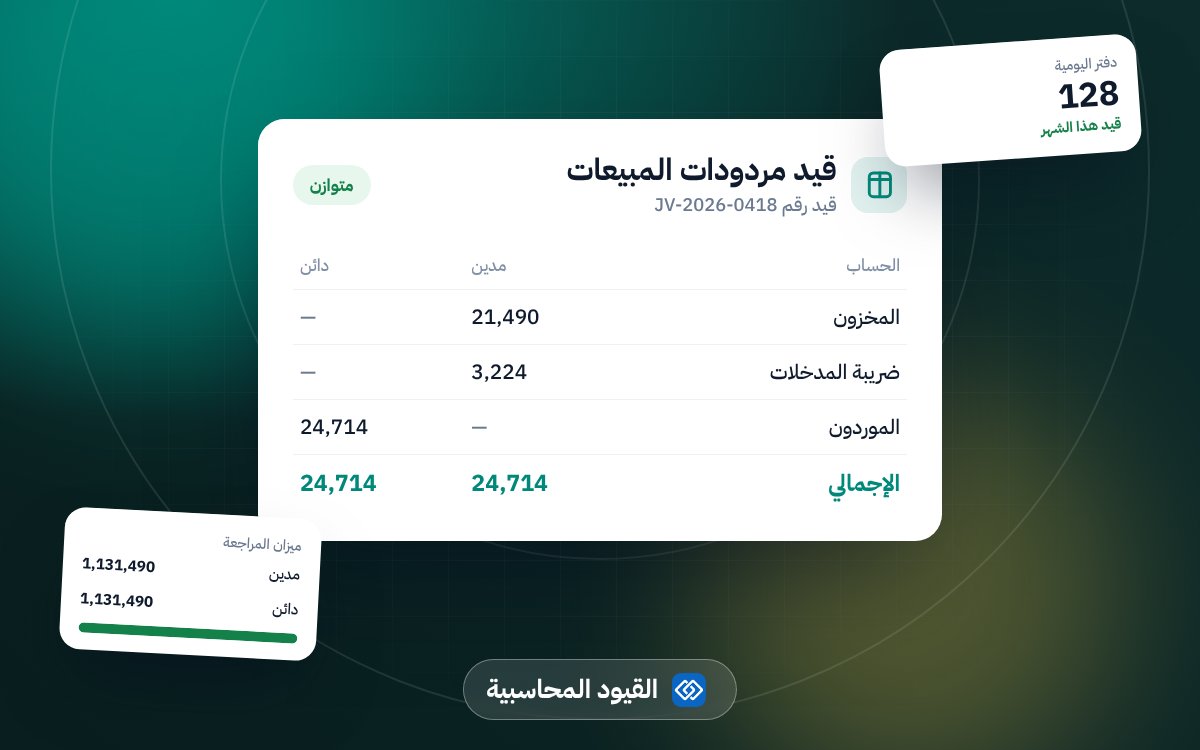
عندما يرجع العميل بضاعة اشتراها، لا تحذف الفاتورة ولا تعدلها. تصدر إشعاراً دائناً مرتبطاً بالفاتورة الأصلية، وتسجل قيداً يعكس أثر البيع جزئياً أو كلياً.
لماذا حساب مستقل للمردودات؟
يمكنك خصم المرتجع من حساب المبيعات مباشرة، لكن الأفضل حساب "مردودات المبيعات" المستقل، لأنه يظهر لك حجم المرتجعات كنسبة من المبيعات، وهذا مؤشر مهم على الجودة أو مشاكل التوريد.
مثال 1: عميل آجل يرجع بضاعة
بعت لعميل بضاعة آجلة بـ 10,000 + ضريبة 1,500. أرجع بضاعة قيمتها 2,000 قبل الضريبة.
| الحساب | مدين | دائن |
|---|---|---|
| مردودات المبيعات | 2,000 | |
| ضريبة القيمة المضافة - مخرجات | 300 | |
| العملاء (اسم العميل) | 2,300 |
رصيد العميل ينخفض من 11,500 إلى 9,200.
مثال 2: عميل نقدي ورد المبلغ
عميل اشترى نقداً بـ 575 شاملة الضريبة وأرجع البضاعة واسترد المبلغ:
| الحساب | مدين | دائن |
|---|---|---|
| مردودات المبيعات | 500 | |
| ضريبة المخرجات | 75 | |
| الصندوق | 575 |
إعادة البضاعة للمخزون
في الجرد المستمر، إذا كانت البضاعة صالحة للبيع وتكلفتها 1,300:
| الحساب | مدين | دائن |
|---|---|---|
| المخزون | 1,300 | |
| تكلفة البضاعة المباعة | 1,300 |
وإذا كانت تالفة لا تُباع، سجل التكلفة مصروف تالف بدلاً من إعادتها للمخزون، أو أعدها لمستودع التالف ثم استبعدها بمستند.
ضريبة القيمة المضافة على المرتجعات
الإشعار الدائن يخفض ضريبة المخرجات في فترة إصداره، بشرط أن يكون صحيحاً ومرتبطاً بالفاتورة الأصلية. في الفوترة الإلكترونية يجب أن يصدر الإشعار من النظام بنفس متطلبات الفاتورة. راجع كيف تصحح فاتورة إلكترونية بعد إصدارها.
نقاط رقابية
- لا مرتجع بدون فاتورة أصلية.
- صلاحية اعتماد المرتجعات لشخص محدد.
- تابع نسبة المرتجعات لكل صنف وكل عميل وكل مندوب.
للصورة الأوسع راجع دورة المبيعات والقيود المحاسبية بالأمثلة.
ولتطبيق ذلك عملياً، برنامج رودكس المحاسبي ينشئ القيد المحاسبي تلقائياً من كل فاتورة وسند ومسير رواتب، فيبقى لك فقط قيود التسوية.
اقرأ أيضاً
- قيد بيع بضاعة بالأجل: الشرح بالأمثلة
- قيد بيع بضاعة نقداً: الشرح بالأمثلة
- قيد شراء بضاعة بالأجل: الشرح بالأمثلة