قيد بيع أصل ثابت بخسارة: الشرح بالأمثلة
شرح قيد بيع أصل ثابت بخسارة بالأمثلة: حساب القيمة الدفترية والخسارة الرأسمالية، وإقفال مجمع الإهلاك، والمعالجة الضريبية، وأين تظهر الخسارة في القوائم.

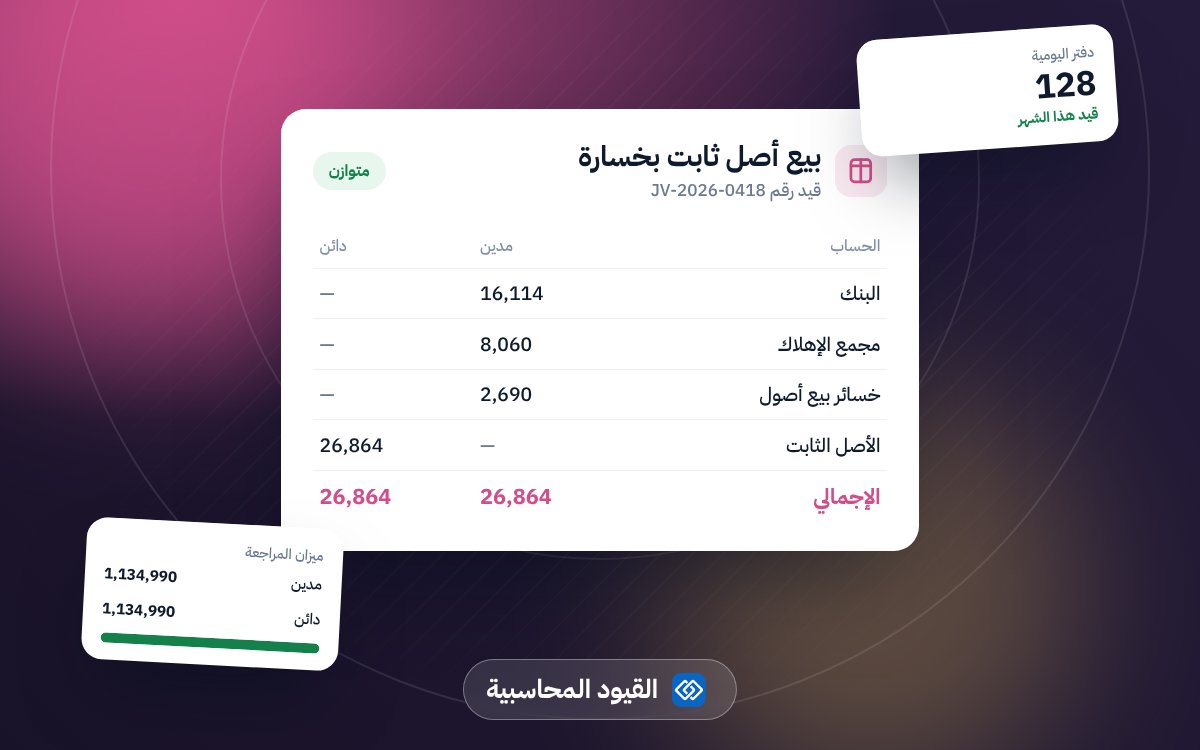
عندما تبيع أصلًا ثابتًا بسعر أقل من قيمته الدفترية، تتحقق خسارة رأسمالية. يُسجل القيد بإخراج الأصل ومجمع إهلاكه، وإثبات المبلغ المحصل، وتسجيل الفرق خسارة.
هذا المقال جزء من دليل القيود المحاسبية: 90 قيداً بالأمثلة والشرح.
مثال
معدات تكلفتها 90,000 ريال، ومجمع إهلاكها حتى تاريخ البيع 50,000 ريال: - القيمة الدفترية = 90,000 − 50,000 = 40,000 ريال. - بيعت بـ 30,000 ريال قبل الضريبة. - الخسارة = 40,000 − 30,000 = 10,000 ريال.
القيد دون ضريبة
| الحساب | مدين | دائن |
|---|---|---|
| البنك | 30,000 | |
| مجمع إهلاك المعدات | 50,000 | |
| خسائر بيع أصول ثابتة | 10,000 | |
| المعدات | 90,000 |
القيد مع ضريبة القيمة المضافة
تُحسب الضريبة على سعر البيع: 30,000 × 15% = 4,500:
| الحساب | مدين | دائن |
|---|---|---|
| البنك | 34,500 | |
| مجمع إهلاك المعدات | 50,000 | |
| خسائر بيع أصول ثابتة | 10,000 | |
| المعدات | 90,000 | |
| ضريبة المخرجات | 4,500 |
لاحظ أن الخسارة المحاسبية لا تعني عدم استحقاق الضريبة؛ الضريبة على المقابل الذي استلمته.
لماذا تحدث الخسارة؟
- الإهلاك أبطأ من الواقع: العمر الإنتاجي المقدر أطول من الحقيقي.
- تقادم تقني: أجهزة فقدت قيمتها السوقية بسرعة.
- بيع عاجل بسعر منخفض لحاجة السيولة.
إذا تكررت الخسائر عند بيع الأصول، فراجع سياسة الإهلاك والأعمار الإنتاجية المستخدمة.
أين تظهر الخسارة؟
في قائمة الدخل ضمن المصروفات أو الخسائر الأخرى، وليس ضمن تكلفة المبيعات.
مقارنة الحالات الثلاث
| الحالة | سعر البيع مقارنة بالقيمة الدفترية | النتيجة |
|---|---|---|
| بيع بربح | أعلى | ربح رأسمالي |
| بيع بخسارة | أقل | خسارة رأسمالية |
| استبعاد | بلا مقابل | خسارة بكامل القيمة الدفترية |
أخطاء شائعة
- نسيان إهلاك الفترة من آخر قيد حتى تاريخ البيع.
- ترك رصيد مجمع الإهلاك دون إقفال.
- عدم توثيق البيع بفاتورة وعقد.
كيف يساعدك رودكس؟
يحسب رودكس القيمة الدفترية من سجل الأصل، ويسجل الخسارة وإقفال الإهلاك وضريبة البيع في قيد واحد عند إصدار فاتورة بيع الأصل.
الأسئلة الشائعة
هل يمكن خصم الخسارة من الوعاء الزكوي؟
تنعكس الخسارة على صافي ربح السنة، والمعالجة الزكوية التفصيلية يحددها المستشار وفق اللائحة.
هل أبيع أصلًا بخسارة أم أحتفظ به؟
إذا كان الأصل لا يُستخدم ويكلف صيانة وتخزينًا، فبيعه بخسارة قد يكون أفضل اقتصاديًا من الاحتفاظ به.
اقرأ أيضاً
- قيد إهلاك الأصول الثابتة: الشرح بالأمثلة
- قيد شراء أصل ثابت: الشرح بالأمثلة
- قيد المسحوبات الشخصية: الشرح بالأمثلة