قيد سداد الإيجار مقدماً: الشرح بالأمثلة
شرح قيد سداد الإيجار مقدمًا بالأمثلة: تسجيله أصلًا (مصروف مدفوع مقدمًا) ثم توزيعه شهريًا على المصروف، مع ضريبة القيمة المضافة للإيجار التجاري وقيود التسوية.

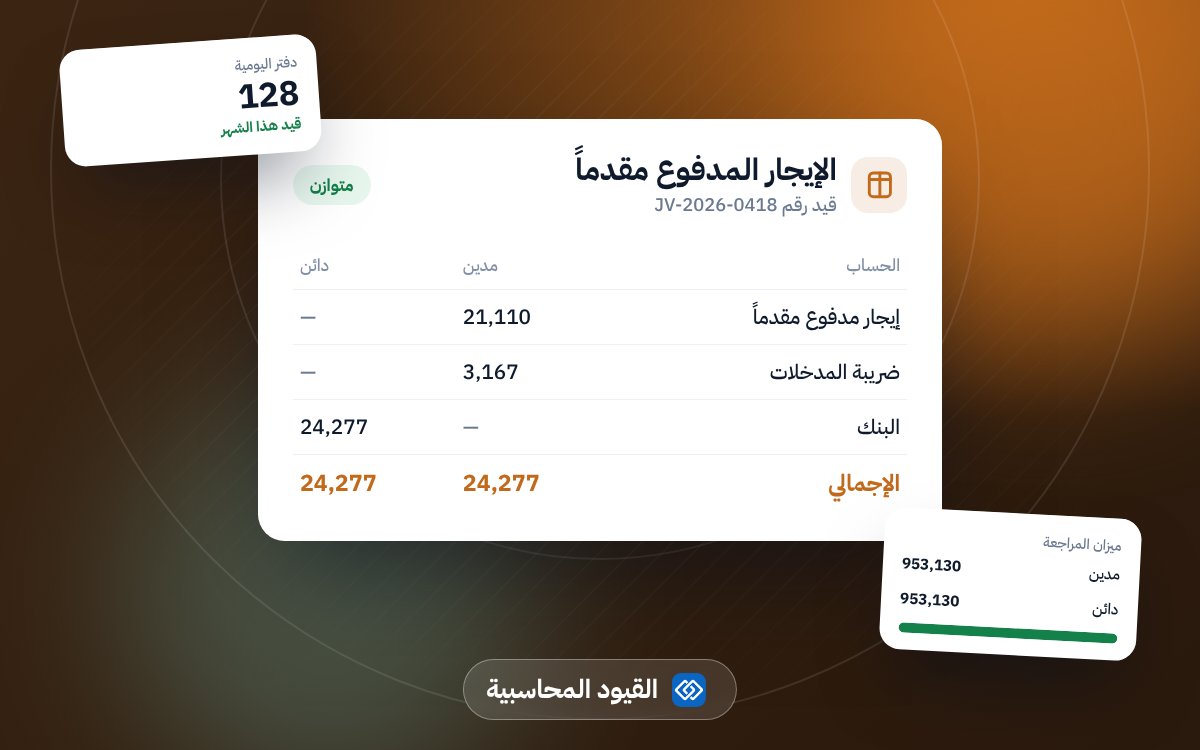
عندما تدفع إيجار سنة كاملة مقدمًا، فأنت لم تستهلك الإيجار بعد، بل اشتريت حق استخدام المحل لاثني عشر شهرًا قادمة. لذلك يُسجل المبلغ أصلًا باسم «إيجار مدفوع مقدمًا»، ثم يُحوّل كل شهر جزء منه إلى مصروف الإيجار. هذا تطبيق مباشر لـأساس الاستحقاق.
هذا المقال جزء من دليل القيود المحاسبية: 90 قيداً بالأمثلة والشرح.
المثال: إيجار محل تجاري لسنة
دفعت في 1 يناير إيجار محل لسنة كاملة: 60,000 ريال + ضريبة قيمة مضافة 9,000 ريال (إيجار تجاري خاضع). راجع ضريبة القيمة المضافة على الإيجار.
قيد السداد
| الحساب | مدين | دائن |
|---|---|---|
| إيجار مدفوع مقدمًا | 60,000 | |
| ضريبة المدخلات | 9,000 | |
| البنك | 69,000 |
الضريبة تُخصم في إقرار الفترة التي استلمت فيها الفاتورة الضريبية، ولا تُوزع على الأشهر.
قيد التسوية الشهري
كل شهر يُحوّل 60,000 ÷ 12 = 5,000 ريال إلى المصروف:
| الحساب | مدين | دائن |
|---|---|---|
| مصروف الإيجار | 5,000 | |
| إيجار مدفوع مقدمًا | 5,000 |
بعد 12 شهرًا يصبح رصيد «إيجار مدفوع مقدمًا» صفرًا.
إذا كانت السنة المالية تختلف عن سنة العقد
دفعت في 1 أكتوبر إيجار سنة (60,000). في 31 ديسمبر: - المستهلك (3 أشهر) = 15,000 مصروف في السنة الحالية. - المتبقي (9 أشهر) = 45,000 أصل في الميزانية.
طريقة بديلة: التسجيل كمصروف ثم التسوية
بعض المنشآت تسجل المبلغ كله مصروفًا عند الدفع، ثم في نهاية السنة تُخرج الجزء غير المستهلك:
| الحساب | مدين | دائن |
|---|---|---|
| إيجار مدفوع مقدمًا | 45,000 | |
| مصروف الإيجار | 45,000 |
النتيجة النهائية واحدة، لكن الطريقة الأولى تعطي قوائم شهرية أدق. اقرأ المصروفات المدفوعة مقدمًا والتسويات الجردية.
أين يظهر في القوائم؟
| البند | القائمة |
|---|---|
| إيجار مدفوع مقدمًا (المتبقي) | الميزانية: أصول متداولة |
| مصروف الإيجار (المستهلك) | قائمة الدخل |
| ضريبة المدخلات | الإقرار الضريبي |
ملاحظة عن المعايير الكاملة
في المعايير الدولية الكاملة (IFRS 16) قد يُعالج عقد الإيجار طويل الأجل كأصل «حق استخدام» والتزام. أما المنشآت الصغيرة والمتوسطة فتطبق غالبًا المعالجة المبسطة أعلاه. راجع معيار IFRS للمنشآت الصغيرة والمتوسطة.
أخطاء شائعة
- تسجيل إيجار السنة كله مصروفًا في شهر الدفع، فيظهر الشهر خاسرًا والباقي رابحًا.
- توزيع ضريبة المدخلات على الأشهر بدل خصمها في فترتها.
- نسيان قيد التسوية الشهري.
كيف يساعدك رودكس؟
في رودكس تسجل فاتورة الإيجار على حساب «مصروف مدفوع مقدمًا»، ثم تُنشئ قيد توزيع شهري متكرر، فتظهر قائمة الدخل الشهرية بالإيجار الصحيح لكل شهر.
الأسئلة الشائعة
هل الإيجار المدفوع مقدمًا أصل فعلًا؟
نعم، لأنه منفعة مستقبلية تملكها المنشأة، وتنتهي تدريجيًا مع مرور الوقت.
ماذا لو أُلغي العقد قبل نهايته؟
يُعالج المتبقي حسب شروط العقد: إما يُسترد (ذمة على المؤجر) أو يُسجل خسارة.
اقرأ أيضاً
- قيد استبعاد أصل ثابت: الشرح بالأمثلة
- قيد استحقاق الإيجار: الشرح بالأمثلة
- قيد إهلاك الأصول الثابتة: الشرح بالأمثلة