كيف تعد القوائم المالية من ميزان المراجعة
خطوات إعداد القوائم المالية من ميزان المراجعة: التسويات قبل الإعداد، وتصنيف الحسابات، وبناء قائمة الدخل ثم حقوق الملكية ثم الميزانية ثم التدفقات النقدية، مع نقاط المراجعة.

ميزان المراجعة هو المادة الخام للقوائم المالية: قائمة بكل الحسابات وأرصدتها. إعداد القوائم يعني تنظيف هذه الأرصدة ثم ترتيبها في قوائم يفهمها القارئ. هذه هي الخطوات بالترتيب.
الخطوة 1: تأكد من صحة ميزان المراجعة
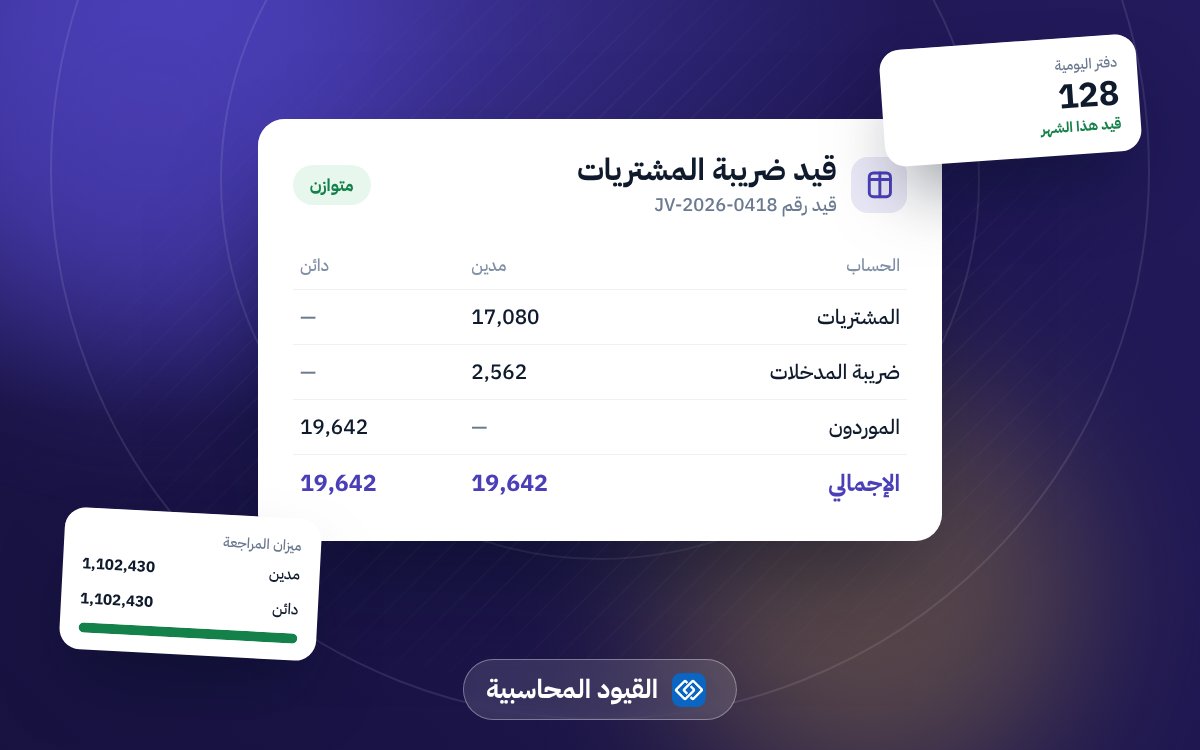
- مجموع المدين = مجموع الدائن.
- رصيد البنك مطابق لكشف البنك بعد التسوية البنكية.
- أرصدة العملاء والموردين مطابقة للكشوف التفصيلية.
- لا توجد حسابات بأرصدة في الاتجاه الخطأ (مثل صندوق دائن).
راجع ميزان المراجعة: إعداده واكتشاف أخطائه.
الخطوة 2: قيود التسوية
قبل الإعداد سجل ما لم يُسجل خلال الفترة. راجع التسويات الجردية:
- الإهلاك للفترة.
- المصروفات المستحقة (كهرباء الشهر الأخير، رواتب لم تُصرف).
- المصروفات المدفوعة مقدماً (الجزء الذي يخص الفترة القادمة).
- الإيرادات المستحقة والمقدمة.
- تسوية المخزون بالجرد الفعلي.
- مخصص نهاية الخدمة.
- مخصص الزكاة.
بعد التسويات استخرج ميزان مراجعة معدل.
الخطوة 3: صنّف الحسابات
| الحساب | يذهب إلى |
|---|---|
| الإيرادات والمصروفات وتكلفة المبيعات | قائمة الدخل |
| الأصول والخصوم | الميزانية |
| رأس المال والمسحوبات والأرباح المحتجزة | قائمة التغير في حقوق الملكية ثم الميزانية |
إذا كانت شجرة حساباتك مرتبة (أصول، خصوم، حقوق ملكية، إيرادات، مصروفات)، فهذه الخطوة شبه تلقائية.
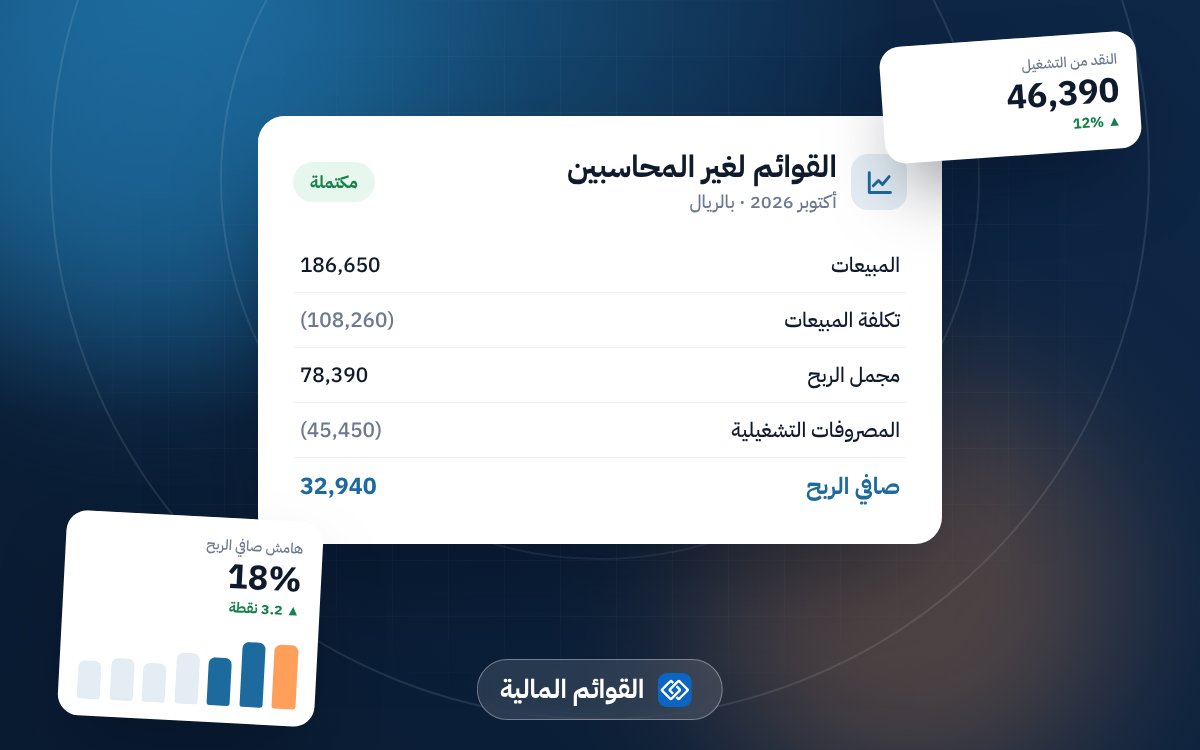
الخطوة 4: قائمة الدخل أولاً
- المبيعات (بعد المردودات والخصومات).
- (-) تكلفة المبيعات = مجمل الربح.
- (-) المصروفات البيعية والإدارية = الربح التشغيلي.
- (+/-) إيرادات ومصروفات أخرى.
- = صافي الربح قبل الزكاة، ثم الزكاة، ثم صافي الربح.
التفاصيل في قائمة الدخل: الشرح والمثال.
الخطوة 5: قائمة التغير في حقوق الملكية
رأس المال أول الفترة + أي زيادة + صافي الربح - المسحوبات أو التوزيعات = حقوق الملكية آخر الفترة.
الخطوة 6: الميزانية
رتب الأصول (متداولة ثم غير متداولة) والخصوم (متداولة ثم طويلة الأجل) وحقوق الملكية من الخطوة السابقة. يجب أن يتساوى الطرفان. راجع الميزانية العمومية.
الخطوة 7: التدفقات النقدية
تُبنى من صافي الربح والتغير في بنود الميزانية بين أول الفترة وآخرها. راجع قائمة التدفقات النقدية.
نقاط المراجعة النهائية
- صافي الربح في قائمة الدخل = الرقم في حقوق الملكية.
- النقد في التدفقات = النقد في الميزانية.
- الأصول = الخصوم + حقوق الملكية.
- قارن كل بند بالفترة السابقة وفسر الفروق الكبيرة.
بعد الإعداد سجل قيود الإقفال إذا كانت نهاية السنة. وفي الأنظمة المحاسبية الحديثة تُبنى القوائم مباشرة من القيود، فيبقى عملك في التسويات والمراجعة. للمرجع العام اقرأ القوائم المالية: أنواعها وكيف تقرأها.
ولتطبيق ذلك عملياً، برنامج رودكس المحاسبي يبني قائمة الدخل والميزانية من عملياتك اليومية، فتتابع أرقامك شهرياً لا سنوياً.
اقرأ أيضاً
- النسب المالية: أهم 20 نسبة وكيف تفسرها
- نسبة السيولة (التداول) والسيولة السريعة
- تكلفة البضاعة المباعة: كيف تحسبها