مخصص الديون المشكوك في تحصيلها
كيف تكوّن مخصص الديون المشكوك في تحصيلها: لماذا نحتاجه، وطرق التقدير بنسبة من المبيعات أو بأعمار الديون، والقيد المحاسبي، وأثره على الميزانية وقائمة الدخل، مع مثال.

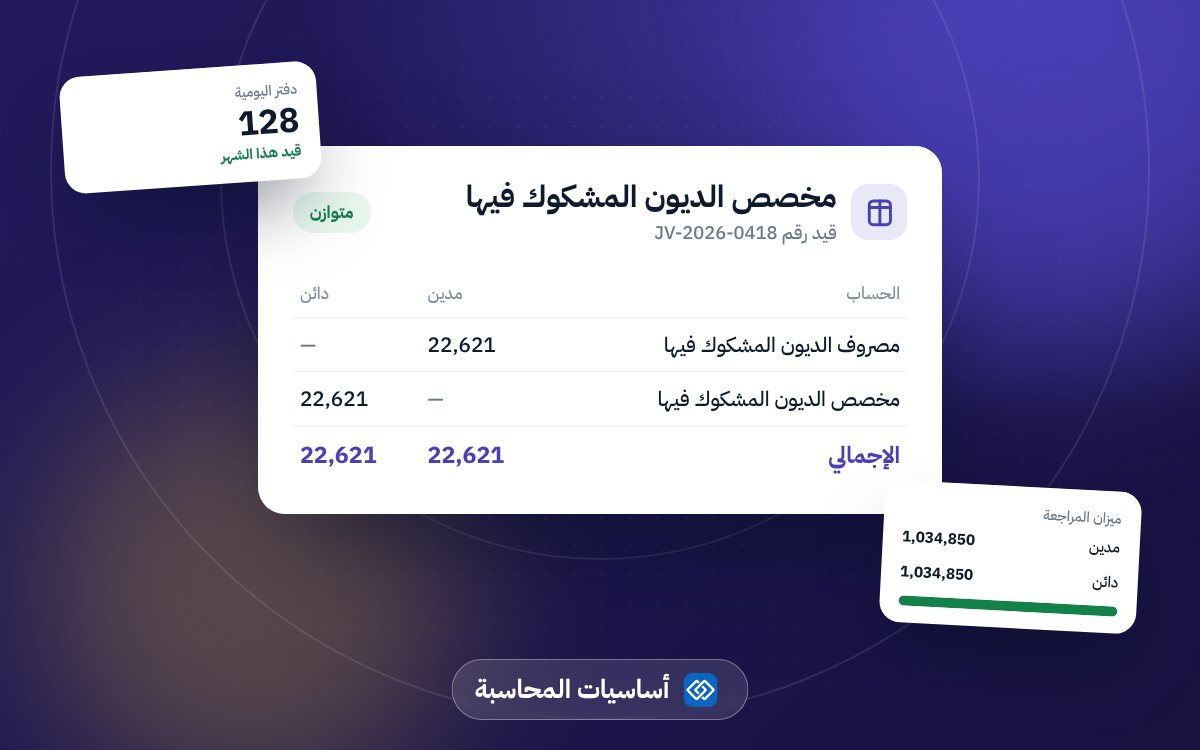
ليست كل الذمم المدينة ستُحصّل. مخصص الديون المشكوك فيها هو تقدير مسبق لجزء من أرصدة العملاء قد لا يُحصّل، يُسجل مصروفًا في الفترة الحالية، فتظهر الذمم في الميزانية بقيمة واقعية بدل قيمة متفائلة.
هذا المقال جزء من دليل ما هي المحاسبة؟ الدليل الشامل للمبتدئين.
لماذا نكوّن المخصص؟
- مبدأ المقابلة: خسارة الدين مرتبطة بمبيعات هذه الفترة، فتُحمّل عليها.
- الحيطة: عدم تضخيم الأصول بديون مشكوك فيها.
- قرارات أفضل: يكشف تكلفة سياسة البيع الآجل.
طرق التقدير
1. بأعمار الديون (الأدق)
| فئة العمر | الرصيد | نسبة التعثر المقدرة | المخصص |
|---|---|---|---|
| غير مستحق | 120,000 | 1% | 1,200 |
| 1–30 يومًا | 60,000 | 3% | 1,800 |
| 31–90 يومًا | 30,000 | 10% | 3,000 |
| 91–180 يومًا | 15,000 | 30% | 4,500 |
| أكثر من 180 | 10,000 | 60% | 6,000 |
| المجموع | 235,000 | 16,500 |
النسب من خبرة منشأتك السابقة. راجع أعمار الديون.
2. بنسبة من المبيعات الآجلة
مثلًا 1% من المبيعات الآجلة للفترة. أبسط لكنه أقل دقة.
3. تقدير فردي للعملاء الكبار
دراسة كل عميل كبير متعثر على حدة.
القيد المحاسبي
إذا كان المخصص المطلوب 16,500 ورصيده الحالي 10,000، يُسجل الفرق:
| الحساب | مدين | دائن |
|---|---|---|
| مصروف الديون المشكوك فيها | 6,500 | |
| مخصص الديون المشكوك فيها | 6,500 |
العرض في الميزانية
| البند | المبلغ |
|---|---|
| العملاء | 235,000 |
| ناقص: مخصص الديون المشكوك فيها | (16,500) |
| صافي العملاء | 218,500 |
عند ثبوت إعدام دين
عند شطب دين بعد استنفاد التحصيل، يُستخدم المخصص بدل المصروف. التفاصيل في الديون المعدومة: الشطب والقيد، والمعالجة الضريبية في ضريبة الديون المعدومة.
الفرق بين المخصص والاحتياطي
المخصص لمقابلة خسارة أو التزام متوقع، والاحتياطي تخصيص من الأرباح. اقرأ المخصصات والاحتياطيات: الفرق بينهما.
أخطاء شائعة
- عدم تكوين أي مخصص رغم ديون قديمة.
- تكوين مخصص مبالغ فيه لتخفيض الأرباح.
- نسيان مراجعة المخصص كل فترة.
كيف يساعدك رودكس؟
يعطيك رودكس تقرير أعمار الديون في أي تاريخ، فتحسب المخصص بنسبك، وتسجله بقيد تسوية، ويظهر صافي العملاء في الميزانية.
الأسئلة الشائعة
هل المخصص يخفض الضريبة؟
مخصص الديون المحاسبي لا يعدّل ضريبة القيمة المضافة؛ التعديل الضريبي عند تحقق شروط الدين المعدوم فقط.
كم مرة أراجع المخصص؟
في نهاية كل سنة على الأقل، والأفضل ربع سنويًا للمنشآت ذات البيع الآجل الكبير.
اقرأ أيضاً
- الأصول الثابتة: الشراء والإهلاك والبيع والاستبعاد
- مجمع الإهلاك والقيمة الدفترية للأصل
- طريقة القسط المتناقص في الإهلاك