ما هي المحاسبة؟ الدليل الشامل للمبتدئين
الدليل الشامل لفهم المحاسبة للمبتدئين وأصحاب المنشآت: التعريف، والمعادلة المحاسبية، والقيد المزدوج، والقوائم المالية، وكيف تبدأ.

المحاسبة هي لغة الأعمال. هي الطريقة التي تسجل بها كل ما يحدث في منشأتك من بيع وشراء ومصروفات، ثم تلخصه في تقارير تجيب عن أسئلة بسيطة: هل نربح؟ كم نملك؟ كم علينا؟ هل لدينا سيولة؟
ماذا تفعل المحاسبة؟
- التسجيل: كل عملية مالية تسجل بقيد في دفتر اليومية.
- التبويب: القيود تُرحل إلى حسابات منظمة (العملاء، البنك، المبيعات...).
- التلخيص: الأرصدة تتحول إلى قوائم مالية.
- التحليل: القوائم تساعدك على القرار.
المعادلة المحاسبية
الأصول = الخصوم + حقوق الملكية
ما تملكه المنشأة (أصول) مصدره إما ديون (خصوم) أو أموال الملاك (حقوق ملكية). كل قيد يحافظ على توازن هذه المعادلة. التفاصيل في المعادلة المحاسبية.
القيد المزدوج
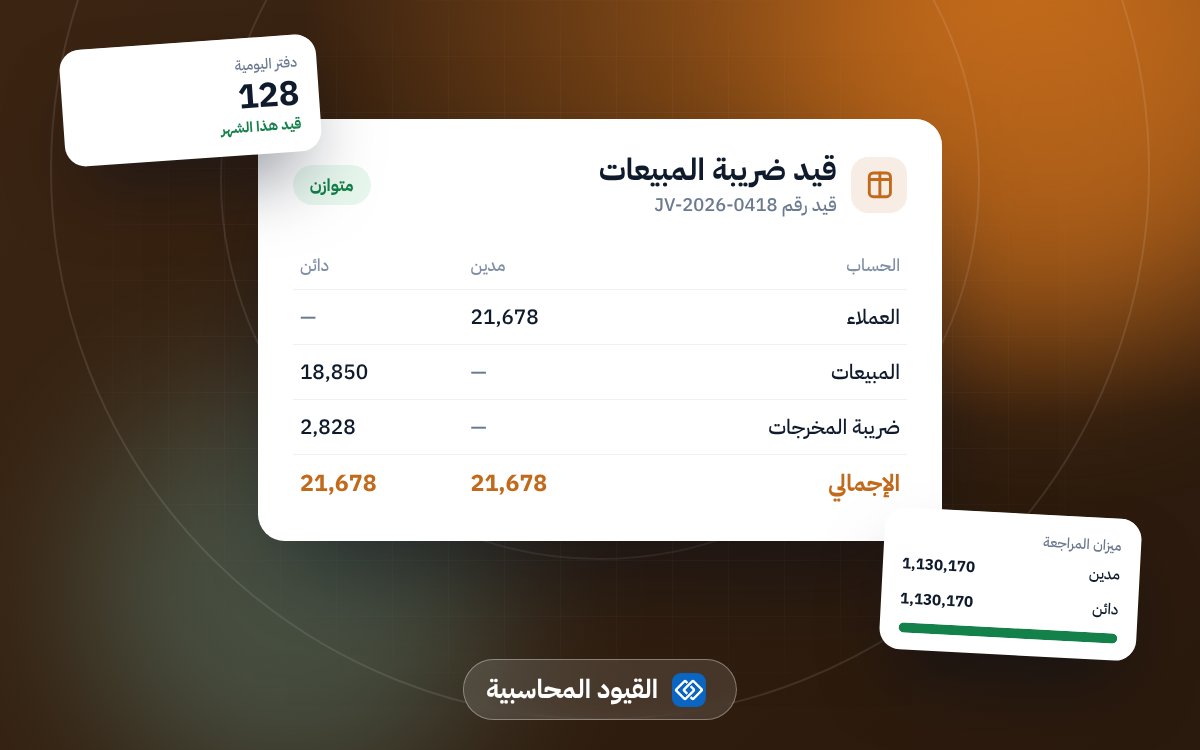
كل عملية تؤثر على حسابين على الأقل: طرف مدين وطرف دائن بنفس المبلغ. بيع نقدي بـ 1,000: البنك يزيد (مدين) والمبيعات تزيد (دائن). اقرأ القيد المزدوج.
أنواع الحسابات الخمسة
| النوع | أمثلة | طبيعته |
|---|---|---|
| الأصول | البنك، المخزون، العملاء، المعدات | مدين |
| الخصوم | الموردون، القروض، الضريبة المستحقة | دائن |
| حقوق الملكية | رأس المال، الأرباح المحتجزة | دائن |
| الإيرادات | المبيعات، إيرادات الخدمات | دائن |
| المصروفات | الرواتب، الإيجار، تكلفة المبيعات | مدين |
القوائم المالية الأساسية
- قائمة الدخل: الإيرادات − المصروفات = الربح أو الخسارة.
- الميزانية: الأصول والخصوم وحقوق الملكية في تاريخ معين.
- قائمة التدفقات النقدية: من أين جاء النقد وأين ذهب.
اقرأ القوائم المالية وكيف تقرأها.
الدورة المحاسبية
من المستند، للقيد، للترحيل، لميزان المراجعة، للتسويات، للقوائم، ثم الإقفال. التفاصيل في الدورة المحاسبية.
أساس الاستحقاق
الإيراد يسجل عند تحققه (عند البيع) وليس عند استلام النقد، والمصروف عند استحقاقه وليس عند دفعه. هذا ما تطلبه المعايير. راجع أساس الاستحقاق والنقدي.
كيف تبدأ في منشأتك؟
- افصل حساب المنشأة البنكي عن حسابك الشخصي.
- جهز دليل حسابات مناسب لنشاطك.
- سجل الأرصدة الافتتاحية.
- سجل كل عملية بمستندها أولاً بأول.
- راجع ميزان المراجعة شهرياً.
هل تحتاج محاسباً؟
المنشأة الصغيرة يمكنها البدء ببرنامج محاسبة سهل ينشئ القيود تلقائياً من الفواتير، مع مراجعة محاسب دورياً. اقرأ تنظيم الحسابات بدون محاسب متفرغ.
في رودكس كل فاتورة وسند ومصروف يتحول لقيد محاسبي تلقائياً، والقوائم المالية جاهزة في أي وقت. جرّبه مجاناً.
مقالات هذا الدليل
- المدين والدائن: متى يكون الحساب مديناً أو دائناً
- ترقيم شجرة الحسابات: أفضل طريقة
- دفتر الأستاذ العام: الترحيل وحساب الأرصدة
- الأصول: أنواعها وأمثلة لكل نوع
- الخصوم (الالتزامات): المتداولة وطويلة الأجل
- الإيرادات والمصروفات: الفرق والتصنيف
- المبادئ المحاسبية المتعارف عليها بشكل مبسط
- التسويات الجردية في نهاية الفترة
- المصروفات المستحقة: الشرح والقيد
- المصروفات المدفوعة مقدماً: الشرح والقيد
- الإيرادات المستحقة والإيرادات المقدمة
- طريقة القسط الثابت في الإهلاك (مع مثال)
- الأصول الثابتة: الشراء والإهلاك والبيع والاستبعاد
- إقفال الحسابات في نهاية السنة المالية
- الرصيد الافتتاحي: كيف تبدأ دفاتر منشأة جديدة
- الصندوق والعهدة النقدية: الضبط والجرد
- سند القبض وسند الصرف: الفرق والاستخدام
- مراكز التكلفة: كيف تقسم مصروفاتك
- التدفق النقدي: لماذا تخسر منشآت رابحة
- نقطة التعادل: كيف تحسبها لمشروعك
- التكاليف الثابتة والمتغيرة
- هامش الربح ونسبة الربح: الفرق والحساب
- الأخطاء المحاسبية الشائعة وكيف تكتشفها
- المصطلحات المحاسبية الأساسية بالعربي والإنجليزي
- الإغلاق الشهري: قائمة مهام المحاسب