ضريبة القيمة المضافة على الديون المعدومة: كيف تستردها
كيف تسترد ضريبة القيمة المضافة على الديون المعدومة في السعودية: الشروط الأساسية، والمستندات، ومتى تعدّل ضريبة المخرجات، والقيد المحاسبي، وماذا تفعل إذا حصّلت الدين لاحقًا.

عندما تبيع بالآجل وتصدر فاتورة ضريبية، تدفع ضريبة المخرجات للهيئة في الفترة التي استحقت فيها، حتى لو لم يدفع العميل. فإذا أصبح الدين معدومًا لا يمكن تحصيله، يتيح النظام تخفيض ضريبة المخرجات بقدر الضريبة غير المحصلة، بشروط محددة.
هذا المقال جزء من دليل ضريبة القيمة المضافة في السعودية: الدليل الكامل 15%.
الشروط الأساسية
تشترط اللائحة عادة لتعديل الضريبة على الدين المعدوم ما يلي (مع التحقق من النص المحدث):
- أن تكون الضريبة على التوريد قد أُقرت وسُددت للهيئة.
- أن يكون الدين قد شُطب في دفاتر المنشأة كدين معدوم.
- مرور مدة محددة من تاريخ التوريد (12 شهرًا وفق القواعد).
- اتخاذ إجراءات معقولة للتحصيل وتوثيقها.
- أن يتم التعديل خلال المهلة النظامية.
المستندات
- الفاتورة الضريبية الأصلية.
- كشف حساب العميل.
- مراسلات المطالبة (رسائل المطالبة).
- قرار الشطب المعتمد في المنشأة.
- ما يثبت الإجراءات النظامية إن وجدت.
مثال
فاتورة بقيمة 20,000 + ضريبة 3,000 = 23,000 ريال، لم يُحصّل منها شيء، وتوفرت الشروط:
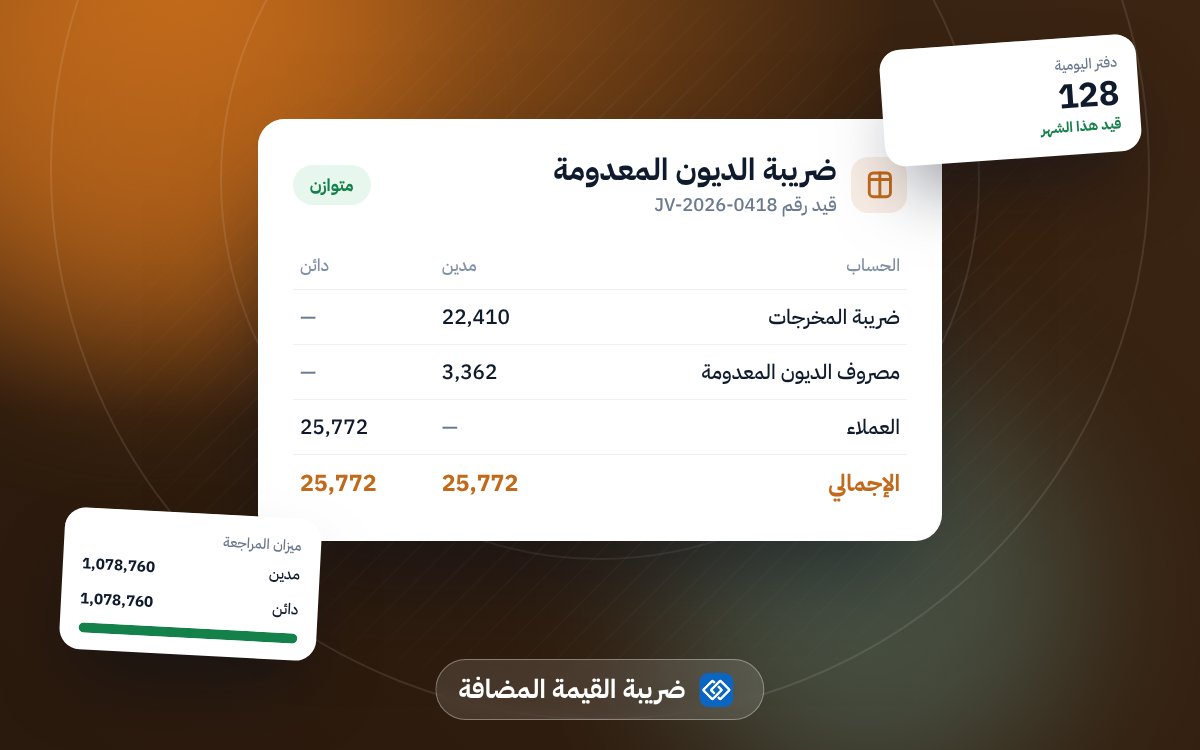
قيد الشطب وتعديل الضريبة
| الحساب | مدين | دائن |
|---|---|---|
| مصروف الديون المعدومة (أو مخصص الديون) | 20,000 | |
| ضريبة المخرجات (تعديل الديون المعدومة) | 3,000 | |
| العملاء | 23,000 |
إذا كان لديك مخصص ديون مشكوك فيها مكوّن مسبقًا، يُستخدم المخصص بدل المصروف.
في الإقرار الضريبي
يُخفض التعديل ضريبة المخرجات في الفترة التي استوفيت فيها الشروط، عبر خانة التعديلات في الإقرار. راجع الإقرار الضريبي: شرح كل خانة.
إذا حصّلت الدين لاحقًا
إذا دفع العميل كل الدين أو جزءًا منه بعد التعديل، تعيد احتساب ضريبة المخرجات بقدر ما حصّلت في فترة التحصيل.
الدين المحصل جزئيًا
إذا حصّلت جزءًا، فالتعديل يكون على الضريبة المتعلقة بالجزء غير المحصل فقط.
أخطاء شائعة
- تعديل الضريبة قبل مرور المدة أو قبل الشطب الدفتري.
- عدم توثيق محاولات التحصيل.
- نسيان إعادة احتساب الضريبة عند التحصيل اللاحق.
ولمعالجة الشطب المحاسبية الكاملة اقرأ الديون المعدومة: الشطب والقيد.
كيف يساعدك رودكس؟
يحتفظ رودكس بأعمار الديون لكل عميل ومراسلاته وكشف حسابه، ويتيح قيد شطب الدين مع تعديل ضريبة المخرجات، فيظهر التعديل في تقرير الإقرار.
الأسئلة الشائعة
هل يمكن تعديل ضريبة دين لم يمر عليه سنة؟
الأصل أن الشروط تتطلب مرور المدة المحددة، فلا يُعدل قبلها.
هل يحتاج التعديل موافقة الهيئة مسبقًا؟
يتم عبر الإقرار مع الاحتفاظ بالمستندات، وقد تطلبها الهيئة عند التدقيق.
اقرأ أيضاً
- ضريبة القيمة المضافة على الخصومات والعروض
- ضريبة القيمة المضافة على الدفعات المقدمة
- ضريبة القيمة المضافة على الهدايا والعينات المجانية