EBITDA: ما هي ولماذا يسأل عنها المستثمرون
ما هي EBITDA (الأرباح قبل الفوائد والضرائب والإهلاك والاستهلاك)، وكيف تُحسب، ولماذا يسأل عنها المستثمرون والبنوك، وحدودها، وكيف تستخدمها لتقييم منشأتك.

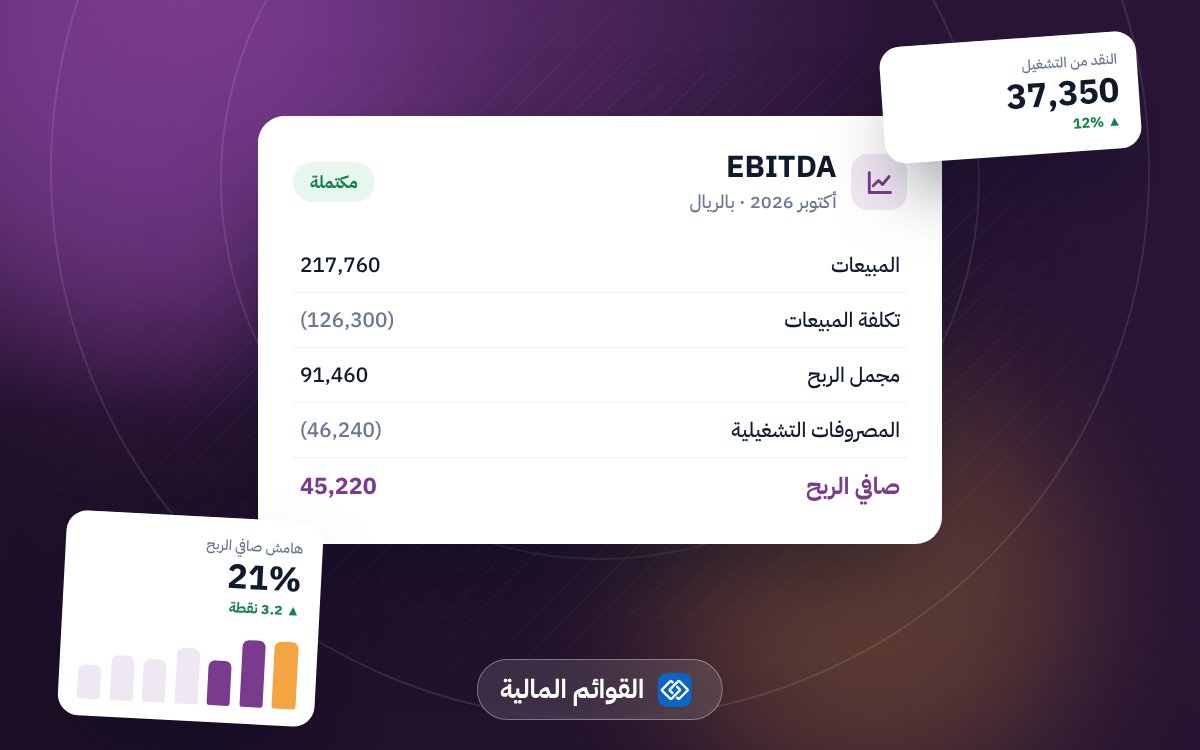
EBITDA اختصار لـ«الأرباح قبل الفوائد والضرائب والإهلاك والاستهلاك». هي مقياس للربح التشغيلي قبل البنود التي تتأثر بطريقة التمويل (الفوائد)، والأنظمة الضريبية والزكوية، والسياسات المحاسبية للأصول (الإهلاك). لذلك يستخدمها المستثمرون للمقارنة بين الشركات وتقييمها.
هذا المقال جزء من دليل القوائم المالية: أنواعها وكيف تقرأها.
طريقة الحساب
EBITDA = صافي الربح + أعباء التمويل + الزكاة/الضرائب + الإهلاك + الاستهلاك
أو: الربح التشغيلي + الإهلاك والاستهلاك
مثال
| البند | المبلغ |
|---|---|
| صافي الربح | 400,000 |
| + الزكاة | 25,000 |
| + أعباء التمويل | 75,000 |
| = الربح قبل الفوائد والزكاة (EBIT) | 500,000 |
| + الإهلاك والاستهلاك | 150,000 |
| = EBITDA | 650,000 |
وهامش EBITDA = EBITDA ÷ المبيعات. إذا كانت المبيعات 4,000,000: الهامش = 16.25%.
لماذا يسأل عنها المستثمرون؟
- المقارنة العادلة: شركتان بنفس التشغيل لكن إحداهما ممولة بقروض والأخرى برأس مال؛ EBITDA تقارن تشغيلهما.
- التقييم: كثير من صفقات بيع الشركات تُسعّر بمضاعف EBITDA (مثلًا 5 أو 6 أضعاف) حسب القطاع.
- قدرة خدمة الدين: البنوك تقارن الديون بـ EBITDA.
حدود EBITDA
- ليست نقدًا: لا تأخذ في الاعتبار احتياجات رأس المال العامل.
- تتجاهل الاستثمار الرأسمالي: منشأة تحتاج تجديد معداتها باستمرار قد تبدو أفضل مما هي.
- قد تُستخدم لتجميل الأداء بإضافة بنود «غير متكررة» كثيرة.
لذلك اقرأها مع قائمة التدفقات النقدية ونسب المديونية.
متى تفيد صاحب المنشأة الصغيرة؟
- عند التفاوض على تمويل أو دخول شريك.
- عند مقارنة الفروع (EBITDA لكل فرع قبل التمويل المركزي).
- عند التفكير في بيع المنشأة.
أخطاء شائعة
- معاملة EBITDA كربح قابل للتوزيع.
- إضافة مصروفات تشغيلية حقيقية بحجة أنها «غير متكررة».
- تجاهل الزكاة والتمويل عند تقييم القدرة على السداد.
كيف يساعدك رودكس؟
قائمة الدخل في رودكس تفصل الإهلاك وأعباء التمويل والزكاة في حسابات مستقلة، فتحسب EBITDA بسرعة لأي فترة أو فرع.
الأسئلة الشائعة
هل EBITDA تظهر في القوائم الرسمية؟
ليست بندًا إلزاميًا في القوائم وفق المعايير، لكنها تُستخدم في التحليل والتقارير الإدارية.
هل EBITDA السالبة خطيرة؟
نعم، تعني أن التشغيل نفسه خاسر حتى قبل التمويل والإهلاك.
اقرأ أيضاً
- التحليل الأفقي والرأسي للقوائم المالية
- مجمل الربح وصافي الربح: الفرق
- تكلفة البضاعة المباعة: كيف تحسبها