الإيرادات المستحقة والإيرادات المقدمة
الفرق بين الإيرادات المستحقة والإيرادات المقدمة (المؤجلة) مع أمثلة وقيود، وأهميتها للمنشآت التي تبيع اشتراكات وعقود خدمات.

كما في المصروفات، الإيراد قد يتحقق قبل الفاتورة أو التحصيل، وقد يُحصّل قبل أن يتحقق. لكل حالة معالجة.
هذا المقال جزء من دليل ما هي المحاسبة؟ الدليل الشامل للمبتدئين.
الإيرادات المستحقة
خدمة نُفذت ولم تصدر فاتورتها بعد. مثال: شركة صيانة نفذت أعمال سبتمبر بقيمة 20,000 وتصدر الفاتورة في أكتوبر.
| الحساب | مدين | دائن |
|---|---|---|
| إيرادات مستحقة | 20,000 | |
| إيرادات الخدمات | 20,000 |
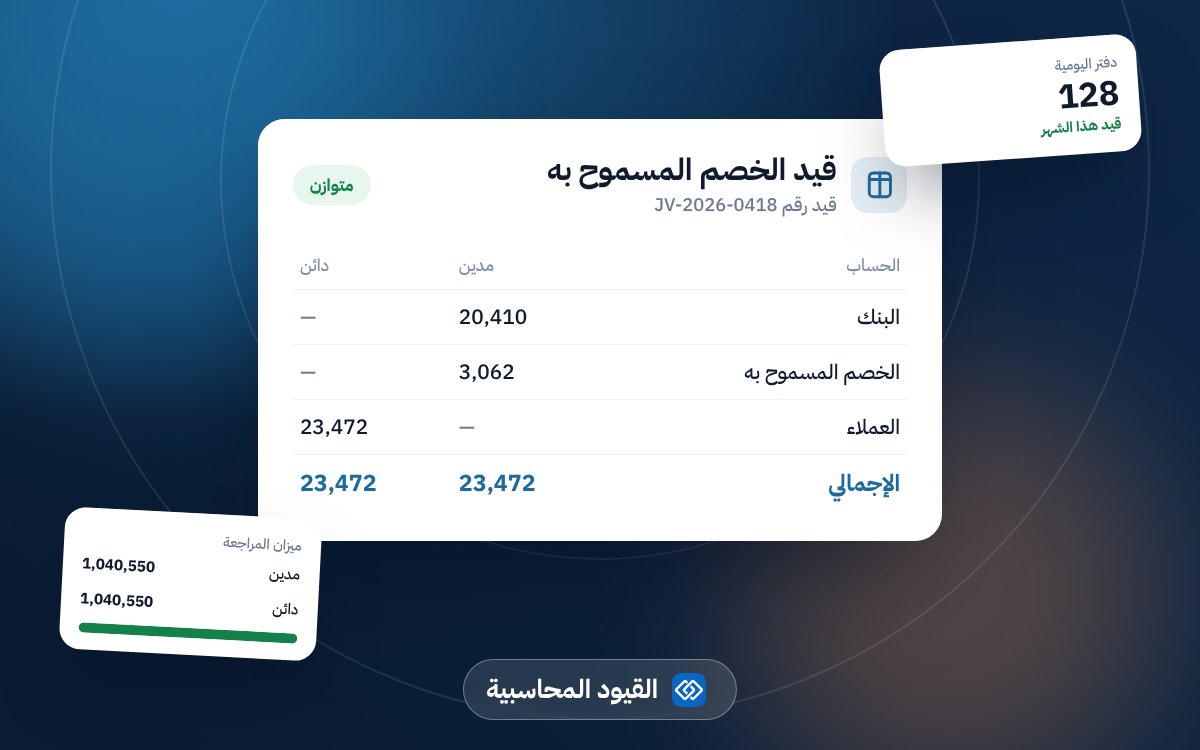
عند إصدار الفاتورة: من حـ/ العملاء 23,000 إلى حـ/ إيرادات مستحقة 20,000 وحـ/ ضريبة المخرجات 3,000.
تنبيه ضريبي: ضريبة القيمة المضافة تستحق عند أول ما يحدث من التوريد أو الفاتورة أو الدفع، فلا تؤخر الفاتورة طويلاً بعد التنفيذ.
الإيرادات المقدمة (المؤجلة)
مبلغ حُصّل عن خدمة لم تُقدم بعد. مثال: اشتراك سنوي 12,000 حُصّل في يناير.
| الحساب | مدين | دائن |
|---|---|---|
| البنك | 13,800 | |
| إيرادات مقدمة (التزام) | 12,000 | |
| ضريبة المخرجات | 1,800 |
كل شهر: من حـ/ إيرادات مقدمة 1,000 إلى حـ/ الإيرادات 1,000.
المقارنة
| مستحقة | مقدمة | |
|---|---|---|
| الخدمة | نُفذت | لم تُنفذ |
| النقد | لم يُحصّل | حُصّل |
| في الميزانية | أصل | التزام |
من يحتاجها أكثر؟
شركات الاشتراكات والبرمجيات، والمدارس، ومراكز التدريب، والصيانة بعقود، والمقاولات. بدون هذه المعالجة تظهر الإيرادات متذبذبة بشدة بين الأشهر.
اقرأ التسويات الجردية وأساس الاستحقاق.
ولتطبيق ذلك عملياً، برنامج رودكس المحاسبي يسجل القيود تلقائياً من الفواتير والسندات، ويعطيك ميزان المراجعة والقوائم المالية في أي لحظة.
اقرأ أيضاً
- المصروفات المدفوعة مقدماً: الشرح والقيد
- المصروفات المستحقة: الشرح والقيد
- طريقة القسط الثابت في الإهلاك (مع مثال)