قيد بيع أصل ثابت بربح: الشرح بالأمثلة
شرح قيد بيع أصل ثابت بربح بالأمثلة: حساب القيمة الدفترية، والربح الرأسمالي، وإقفال مجمع الإهلاك، مع ضريبة القيمة المضافة على البيع.

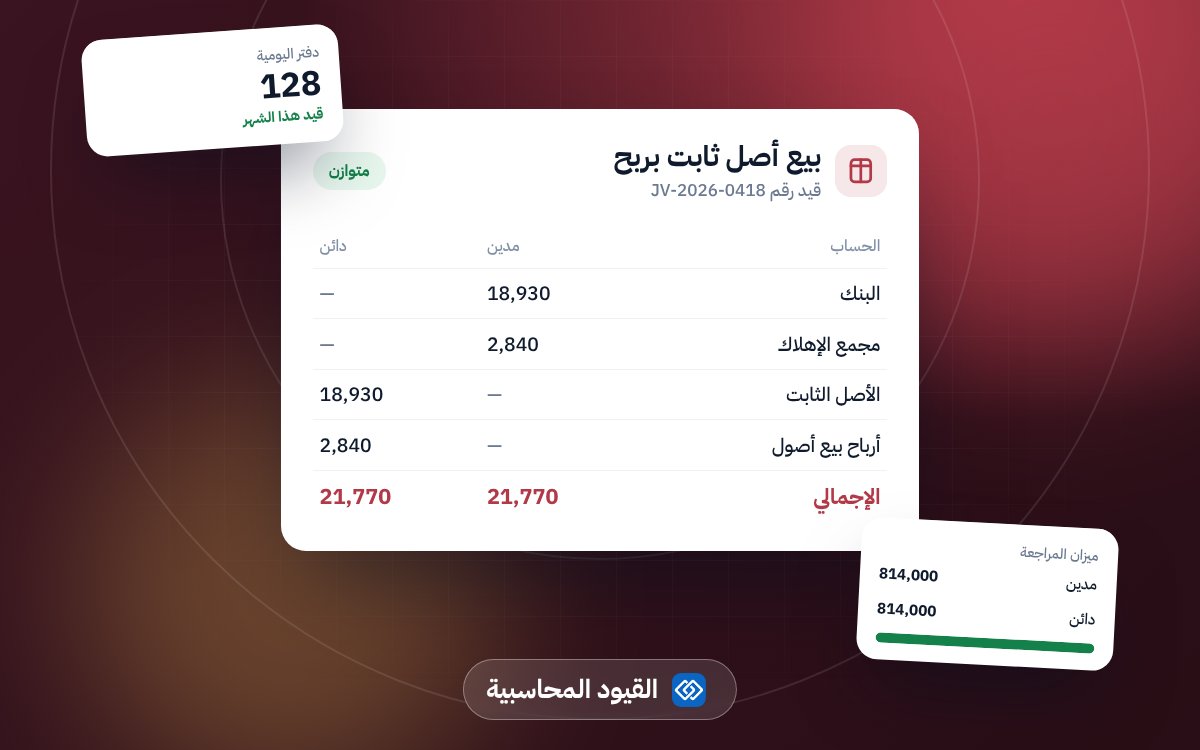
عندما تبيع أصلًا ثابتًا (سيارة، معدة، أثاث) بسعر أعلى من قيمته الدفترية، تحقق ربحًا رأسماليًا. والقيد يُخرج الأصل ومجمع إهلاكه من الدفاتر، ويُثبت المبلغ المستلم، ويسجل الفرق ربحًا.
هذا المقال جزء من دليل القيود المحاسبية: 90 قيداً بالأمثلة والشرح.
الخطوة الأولى: احسب القيمة الدفترية
القيمة الدفترية = تكلفة الأصل − مجمع الإهلاك حتى تاريخ البيع
مثال: سيارة تكلفتها 120,000 ريال، ومجمع إهلاكها حتى تاريخ البيع 80,000 ريال: القيمة الدفترية = 40,000 ريال.
ولا تنسَ تسجيل إهلاك الفترة من آخر قيد إهلاك حتى تاريخ البيع. اقرأ قيد إهلاك الأصول الثابتة.
الخطوة الثانية: احسب الربح
بعت السيارة بـ 55,000 ريال (قبل الضريبة): الربح = 55,000 − 40,000 = 15,000 ريال.
القيد دون ضريبة
| الحساب | مدين | دائن |
|---|---|---|
| البنك | 55,000 | |
| مجمع إهلاك السيارات | 80,000 | |
| السيارات | 120,000 | |
| أرباح بيع أصول ثابتة | 15,000 |
القيد مع ضريبة القيمة المضافة
إذا كانت منشأتك مسجلة، فبيع الأصل الثابت توريد خاضع للضريبة عادة، وتصدر فاتورة ضريبية للمشتري. الضريبة = 55,000 × 15% = 8,250:
| الحساب | مدين | دائن |
|---|---|---|
| البنك | 63,250 | |
| مجمع إهلاك السيارات | 80,000 | |
| السيارات | 120,000 | |
| أرباح بيع أصول ثابتة | 15,000 | |
| ضريبة المخرجات | 8,250 |
أين يظهر الربح؟
يظهر في قائمة الدخل ضمن الإيرادات الأخرى، وليس ضمن المبيعات، لأنه ليس من النشاط الأساسي.
أثر القيد
| البند | الأثر |
|---|---|
| الأصول الثابتة | تنخفض بالتكلفة |
| مجمع الإهلاك | يُقفل رصيد الأصل المباع |
| النقد | يزيد بالمحصل |
| الربح | يزيد بالربح الرأسمالي |
أخطاء شائعة
- نسيان إقفال مجمع الإهلاك، فيبقى رصيد لأصل غير موجود.
- تسجيل المبلغ كله إيرادًا دون إخراج الأصل.
- عدم إصدار فاتورة ضريبية عن البيع.
- عدم احتساب إهلاك الفترة الأخيرة قبل البيع.
إذا بعت بأقل من القيمة الدفترية فراجع قيد بيع أصل ثابت بخسارة، وإذا تخلصت من أصل دون مقابل فراجع قيد استبعاد أصل ثابت.
كيف يساعدك رودكس؟
في رودكس سجل الأصول مرتبط بالإهلاك، وعند بيع الأصل يحسب النظام القيمة الدفترية والربح أو الخسارة ويُنشئ القيد مع فاتورة البيع الضريبية.
الأسئلة الشائعة
هل الربح الرأسمالي يخضع للزكاة؟
يدخل في صافي ربح السنة، فينعكس على الحسابات الزكوية.
ماذا لو كان الأصل مهلكًا بالكامل؟
القيمة الدفترية صفر، فيكون كامل سعر البيع ربحًا.
اقرأ أيضاً
- قيد شراء أصل ثابت: الشرح بالأمثلة
- قيد المسحوبات الشخصية: الشرح بالأمثلة
- قيد إيداع رأس المال: الشرح بالأمثلة