الأخطاء المحاسبية الشائعة وكيف تكتشفها
أكثر الأخطاء المحاسبية شيوعاً في المنشآت الصغيرة والمتوسطة: أخطاء التسجيل والتصنيف والتوقيت والضريبة والمخزون، وكيف تكتشف كل خطأ مبكراً وتصححه.

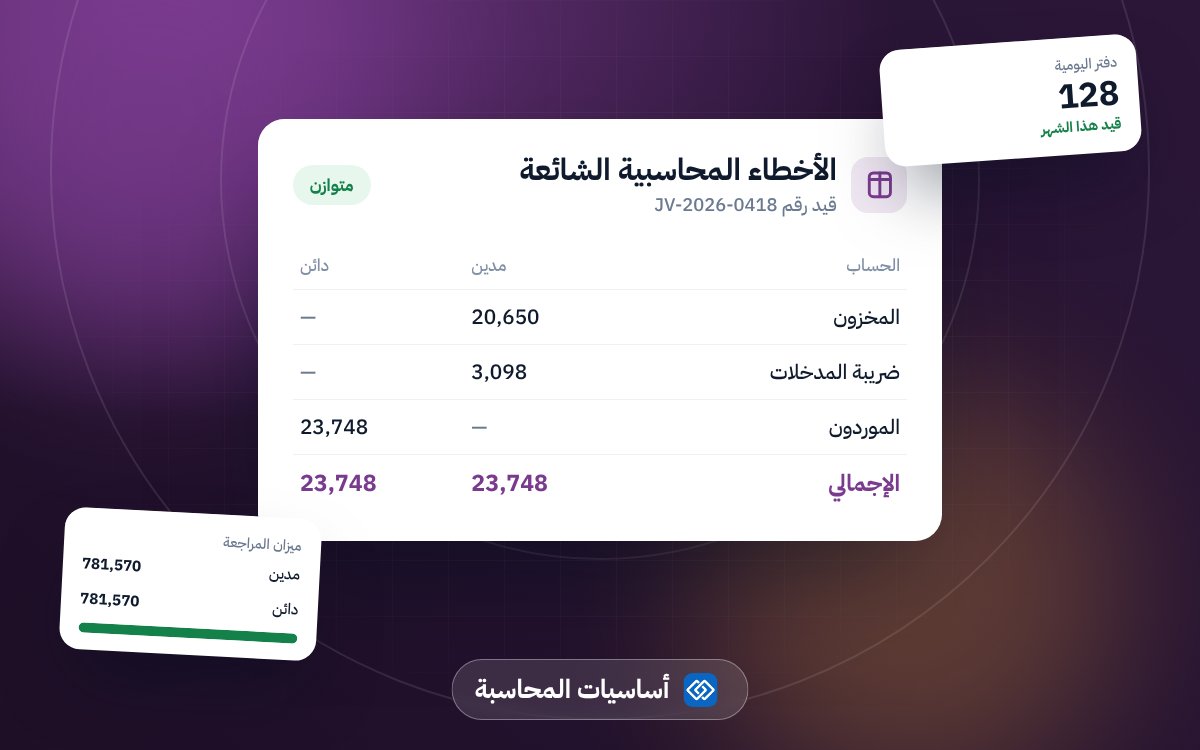
معظم الأخطاء المحاسبية لا تظهر في ميزان المراجعة لأن الطرفين متساويان. قيد سُجل في الحساب الخطأ، أو في الشهر الخطأ، يبقى متوازناً لكنه يشوه القوائم. هذه أكثر الأخطاء شيوعاً وكيف تكتشفها.
هذا المقال جزء من دليل ما هي المحاسبة؟ الدليل الشامل للمبتدئين.
أولاً: أخطاء التصنيف
- أصل مسجل مصروفاً: جهاز بـ 15,000 سُجل مصروف صيانة، فيقل ربح الشهر ولا يظهر الأصل. الاكتشاف: راجع المصروفات الكبيرة شهرياً.
- مسحوبات مسجلة مصروفات: مصروفات المالك الشخصية في مصروفات المنشأة. راجع قيد المسحوبات الشخصية.
- قرض مسجل إيراداً: تمويل دخل البنك فسُجل مبيعات. الاكتشاف: إيرادات بلا فواتير.
- الضريبة داخل الإيراد أو المصروف: بدل حسابها المستقل، فيختل الإقرار.
ثانياً: أخطاء التوقيت
- تسجيل المصروف عند الدفع لا عند الاستحقاق: كهرباء ديسمبر تُدفع في يناير فتظهر في السنة الخطأ. راجع المصروفات المستحقة.
- إيجار سنة كاملة في شهر واحد: بدل توزيعه. راجع المصروفات المدفوعة مقدماً.
- فواتير ديسمبر المتأخرة: تصل في يناير وتُسجل بتاريخ وصولها.
ثالثاً: أخطاء العملاء والموردين
- دفعة سُجلت على عميل خطأ.
- فاتورة مورد مسجلة مرتين.
- مرتجع لم يُسجل.
الاكتشاف: كشوف الحساب الشهرية ومطابقتها. راجع كشف حساب العميل ومطابقة كشف المورد.
رابعاً: أخطاء المخزون
- عدم الجرد، فيظهر المخزون في الدفاتر بغير حقيقته.
- سعر تكلفة خاطئ في فاتورة شراء يفسد متوسط التكلفة.
- التالف والهالك لا يُسجل.
راجع الجرد السنوي وتكلفة البضاعة المباعة.
خامساً: أخطاء البنك والصندوق
- رسوم وعمولات بنكية غير مسجلة.
- مبيعات مدى مسجلة في الصندوق.
- تحويلات غير معروفة المصدر تُترك بلا تسجيل.
الاكتشاف: التسوية البنكية الشهرية وعد الصندوق اليومي.
سادساً: أخطاء نهاية السنة
- نسيان الإهلاك.
- عدم تكوين مخصص نهاية الخدمة والزكاة.
- عدم إقفال المسحوبات والأرباح. راجع إقفال الحسابات.
كيف تكتشفها مبكراً؟
- إغلاق شهري بقائمة مهام ثابتة. راجع الإغلاق الشهري.
- مقارنة شهرية: أي بند تغير أكثر من 20% عن الشهر السابق يحتاج تفسيراً.
- أرصدة غير منطقية: صندوق دائن، عميل دائن، مخزون سالب.
- مطابقات: البنك، العملاء الكبار، الموردون الكبار، الضريبة.
كيف تصحح؟
لا تحذف القيد الخاطئ ولا تعدله بعد الإقفال. سجل قيد تصحيح بتاريخ اكتشاف الخطأ، مع بيان واضح يشير للقيد الأصلي. وإذا أثر الخطأ على إقرار ضريبي سابق فراجع إجراءات تعديل الإقرار. ولكثير من هذه الأخطاء علاج وقائي: نظام يسجل القيود تلقائياً من الفواتير والسندات، مثل رودكس، يقلل أخطاء التصنيف والتوقيت. للأساسيات ارجع إلى ميزان المراجعة والقيود المحاسبية بالأمثلة.
اقرأ أيضاً
- المصطلحات المحاسبية الأساسية بالعربي والإنجليزي
- هامش الربح ونسبة الربح: الفرق والحساب
- التكاليف الثابتة والمتغيرة