قيد استبعاد أصل ثابت: الشرح بالأمثلة
شرح قيد استبعاد أصل ثابت (التخلص منه دون بيع) بالأمثلة: الأصل المهلك بالكامل، والأصل التالف قبل نهاية عمره، وتعويض التأمين، مع إقفال مجمع الإهلاك.

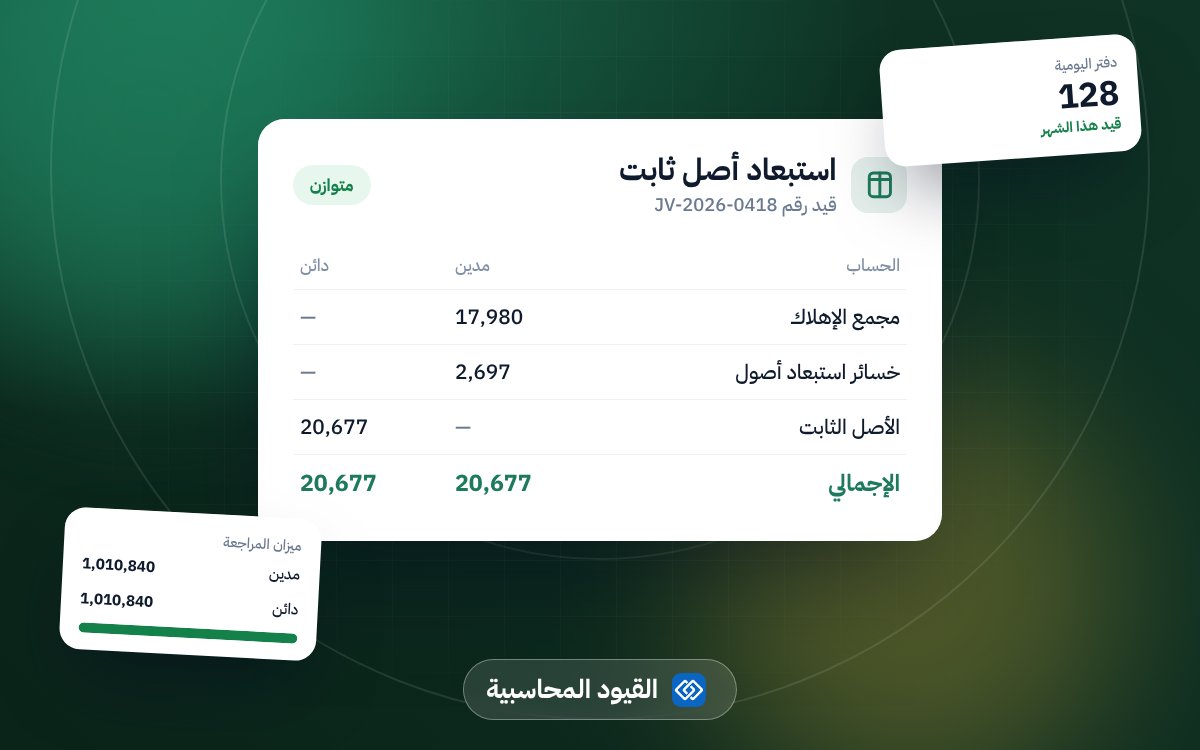
استبعاد الأصل الثابت يعني إخراجه من الدفاتر دون بيعه، لأنه تلف أو سُرق أو انتهى عمره ولم يعد صالحًا. يُقفل حساب الأصل ومجمع إهلاكه، وإذا بقيت له قيمة دفترية تُسجل خسارة.
هذا المقال جزء من دليل القيود المحاسبية: 90 قيداً بالأمثلة والشرح.
الحالة 1: أصل مهلك بالكامل
جهاز حاسب تكلفته 6,000 ريال، ومجمع إهلاكه 6,000 ريال، وتخلصت منه:
| الحساب | مدين | دائن |
|---|---|---|
| مجمع إهلاك الأجهزة | 6,000 | |
| الأجهزة | 6,000 |
لا ربح ولا خسارة، فالقيمة الدفترية صفر. هذا القيد مهم حتى لا تبقى في سجلاتك أصول غير موجودة.
الحالة 2: أصل تالف قبل نهاية عمره
آلة تكلفتها 50,000 ريال، ومجمع إهلاكها 30,000 ريال، تعطلت نهائيًا:
القيمة الدفترية = 20,000 ريال، تُسجل خسارة:
| الحساب | مدين | دائن |
|---|---|---|
| مجمع إهلاك الآلات | 30,000 | |
| خسائر استبعاد أصول ثابتة | 20,000 | |
| الآلات | 50,000 |
الحالة 3: أصل تالف مع تعويض تأمين
إذا عوضتك شركة التأمين بـ 15,000 ريال عن الآلة نفسها:
| الحساب | مدين | دائن |
|---|---|---|
| مجمع إهلاك الآلات | 30,000 | |
| البنك (تعويض التأمين) | 15,000 | |
| خسائر استبعاد أصول ثابتة | 5,000 | |
| الآلات | 50,000 |
قبل الاستبعاد: احسب إهلاك الفترة
سجّل الإهلاك من آخر قيد حتى تاريخ الاستبعاد، ثم احسب القيمة الدفترية. راجع قيد إهلاك الأصول الثابتة.
وثّق الاستبعاد
- محضر استبعاد بتاريخ وسبب الاستبعاد وتوقيع المسؤول.
- صور للأصل التالف إن أمكن.
- بلاغ رسمي في حالة السرقة.
- مستندات التأمين إن وجدت.
هذه المستندات مهمة للمراجع الخارجي ولإثبات الخسارة.
الفرق بين الاستبعاد والبيع
| الاستبعاد | البيع | |
|---|---|---|
| المقابل | لا يوجد (أو تعويض) | سعر بيع |
| فاتورة ضريبية | لا | نعم |
| النتيجة | خسارة بالقيمة الدفترية | ربح أو خسارة |
راجع بيع أصل ثابت بربح وبيع أصل ثابت بخسارة.
أخطاء شائعة
- ترك الأصول التالفة في السجلات لسنوات، فتتضخم الأصول.
- استبعاد الأصل دون إقفال مجمع إهلاكه.
- عدم توثيق سبب الاستبعاد.
كيف يساعدك رودكس؟
في رودكس يمكنك استبعاد الأصل من سجله بتاريخ وسبب، فيحسب النظام الإهلاك حتى التاريخ ويُقفل الحسابات ويسجل الخسارة إن وجدت.
الأسئلة الشائعة
هل أستبعد الأصل المهلك بالكامل إذا كان ما زال يعمل؟
لا، طالما يُستخدم يبقى في السجلات بقيمة دفترية صفر، ويُستبعد عند التخلص منه فعليًا.
هل الخسارة من الاستبعاد مصروف تشغيلي؟
تُعرض عادة ضمن المصروفات أو الخسائر الأخرى، منفصلة عن المصروفات التشغيلية المعتادة.
اقرأ أيضاً
- قيد سداد الإيجار مقدماً: الشرح بالأمثلة
- قيد استحقاق الإيجار: الشرح بالأمثلة
- قيد الرواتب المستحقة: الشرح بالأمثلة