ضريبة المدخلات وضريبة المخرجات: الشرح المبسط
شرح مبسط لضريبة المدخلات وضريبة المخرجات في ضريبة القيمة المضافة، وكيف تحسب صافي الضريبة، ومتى يظهر رصيد دائن.

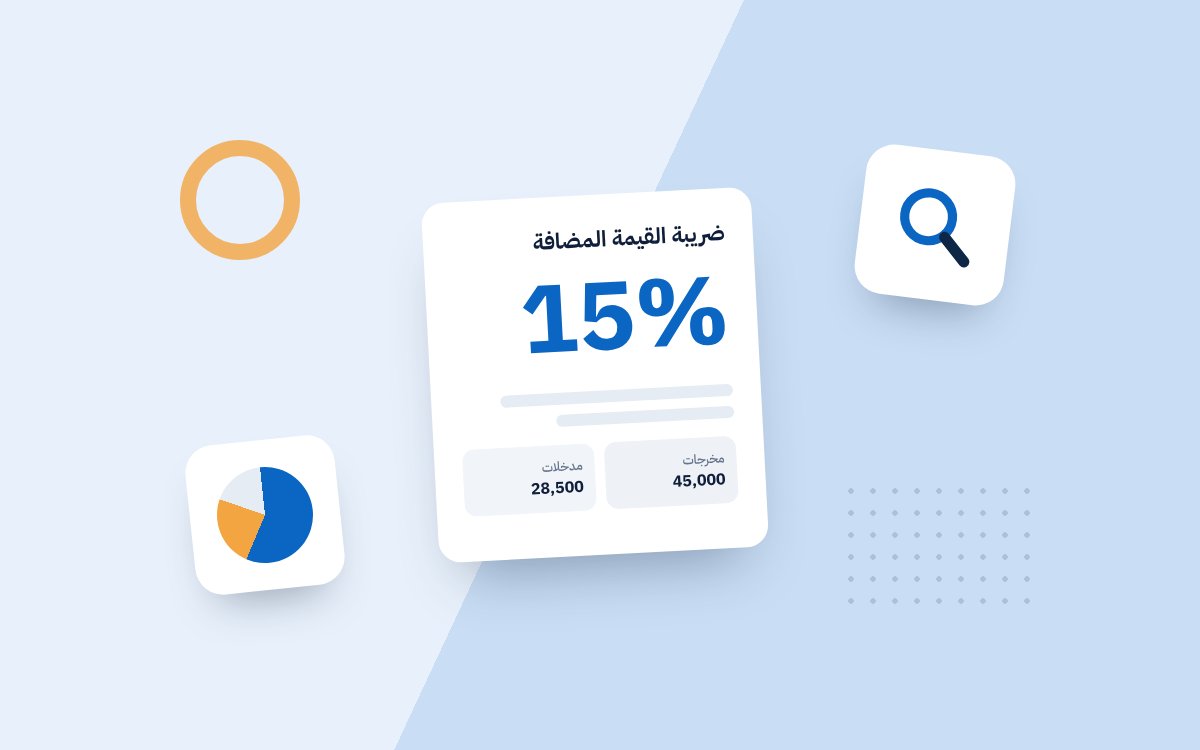
كل منشأة مسجلة في ضريبة القيمة المضافة تتعامل مع نوعين من الضريبة يومياً: ضريبة تحصّلها، وضريبة تدفعها. الفرق بينهما هو ما تسدده للهيئة.
هذا المقال جزء من دليل ضريبة القيمة المضافة في السعودية: الدليل الكامل 15%.
ضريبة المخرجات (Output VAT)
هي الضريبة التي تحصّلها من عملائك على مبيعاتك. ليست إيراداً لك، بل أمانة للهيئة.
ضريبة المدخلات (Input VAT)
هي الضريبة التي تدفعها لمورديك على مشترياتك ومصروفاتك الخاضعة. يمكنك خصمها من ضريبة المخرجات بشروط.
صافي الضريبة
| الشهر | ضريبة المخرجات | ضريبة المدخلات | الصافي |
|---|---|---|---|
| محل تجزئة | 30,000 | 21,000 | 9,000 مستحق للهيئة |
| مصدّر | 2,000 | 18,000 | 16,000 رصيد دائن |
تقرير الضريبة جاهز من فواتيركيفصل الضريبة في كل فاتورة بيع وشراء، ويجمع لك ضريبة المخرجات والمدخلات حسب فترة الإقرار.اعرف أكثر ←
متى يظهر رصيد دائن؟
- عند وجود مبيعات كبيرة بنسبة صفرية (صادرات).
- عند شراء أصول كبيرة (معدات، سيارات) في فترة معينة.
- في بداية النشاط حيث المصروفات أكبر من المبيعات.
يمكن ترحيل الرصيد الدائن للفترات التالية أو طلب استرداده.
القيد المحاسبي المبسط
- عند البيع: من حـ/ العميل، إلى حـ/ المبيعات، وإلى حـ/ ضريبة المخرجات.
- عند الشراء: من حـ/ المشتريات، ومن حـ/ ضريبة المدخلات، إلى حـ/ المورد.
- عند الإقرار: تُقفل ضريبة المدخلات في ضريبة المخرجات ويظهر الصافي.
التفاصيل في القيود المحاسبية للضريبة.
ليست كل ضريبة مدخلات قابلة للخصم
الضريبة على المصروفات الشخصية، أو بعض الضيافة، أو بدون فاتورة ضريبية صحيحة، لا تُخصم. اقرأ شروط خصم ضريبة المدخلات.
ولتطبيق ذلك عملياً، برنامج رودكس المحاسبي يفصل الضريبة في كل فاتورة بيع وشراء، ويجمع لك ضريبة المخرجات والمدخلات حسب فترة الإقرار.
اقرأ أيضاً
- السعر شامل الضريبة وغير شامل الضريبة: الفرق وطريقة العرض
- حاسبة ضريبة القيمة المضافة: استخراج الضريبة من المبلغ الشامل
- السلع والخدمات الخاضعة للنسبة الصفرية
تقرير الضريبة جاهز من فواتيركرودكس يجمع ضريبة المخرجات والمدخلات حسب فترة الإقرار من نفس الفواتير، بدون جداول يدوية.
جرّب برنامج رودكس مجاناًالفوترة الإلكترونية في رودكس