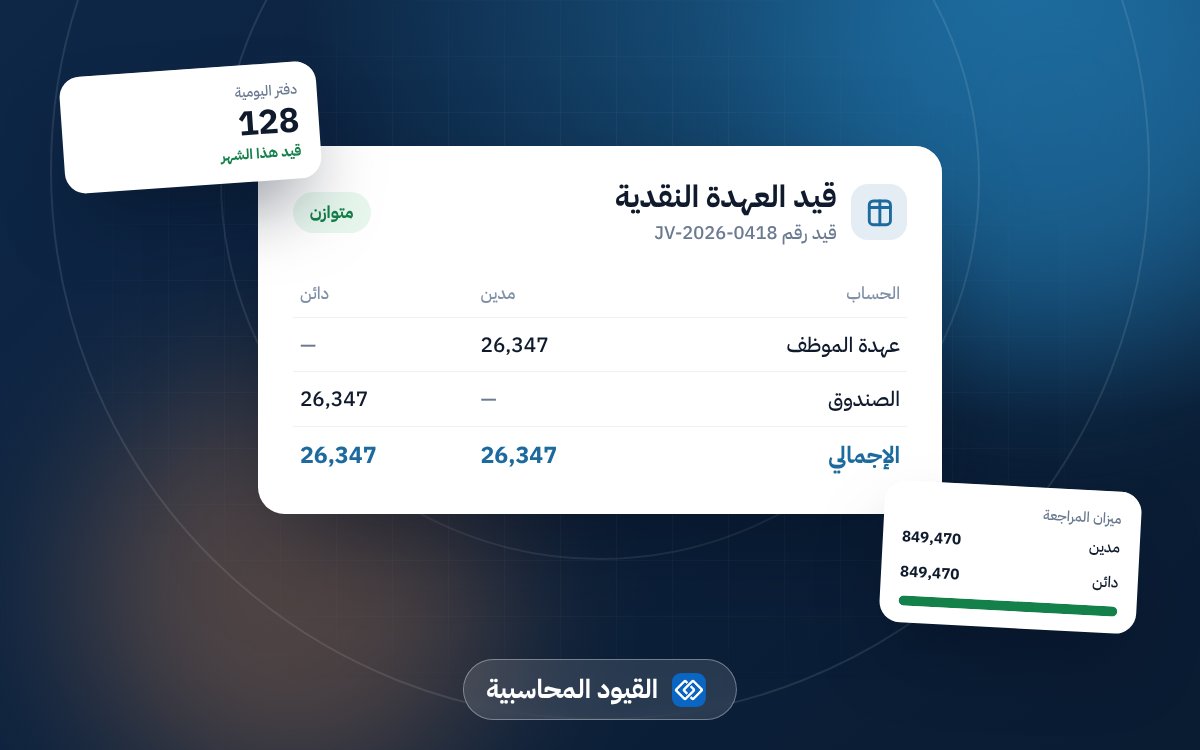
شرح قيود العهدة النقدية بالأمثلة: صرف العهدة لموظف، وتسويتها بالفواتير والإيصالات، ورد المتبقي، والفرق بين العهدة المستديمة والمؤق...
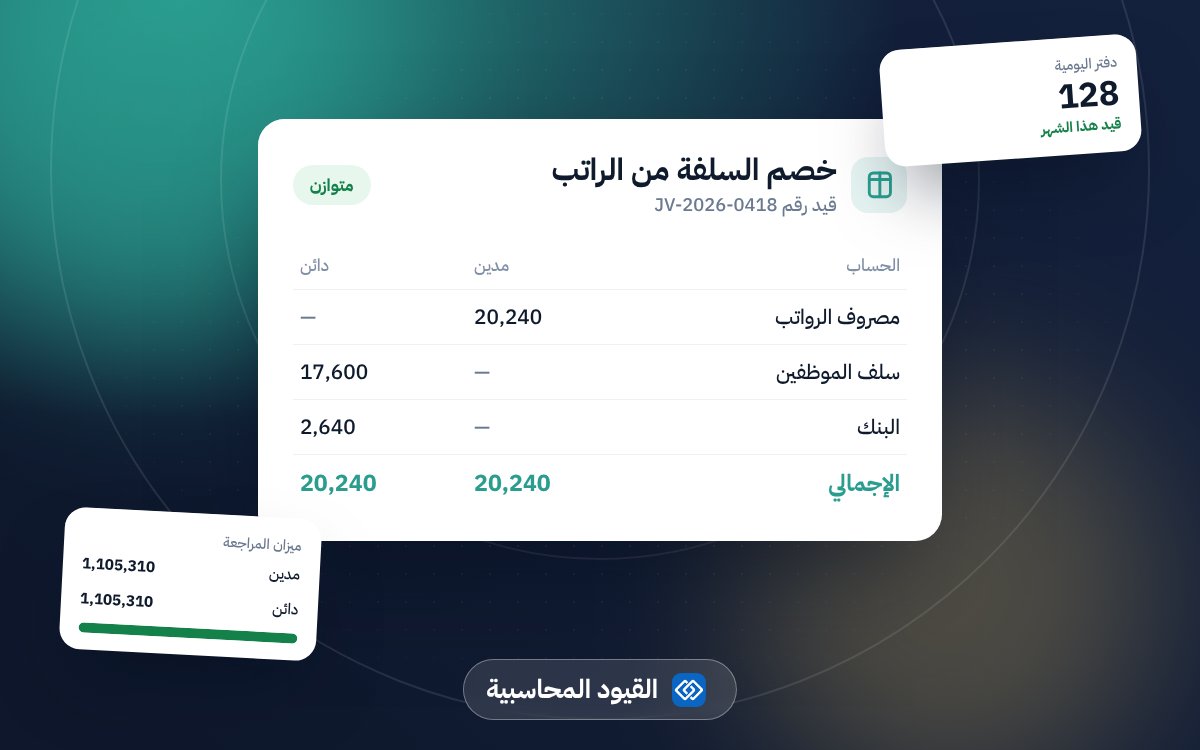
شرح قيد خصم قسط السلفة من راتب الموظف بالأمثلة: كيف يظهر في مسير الرواتب، والقيد المحاسبي الصحيح، ومعالجة السلفة المتبقية عند ترك ...
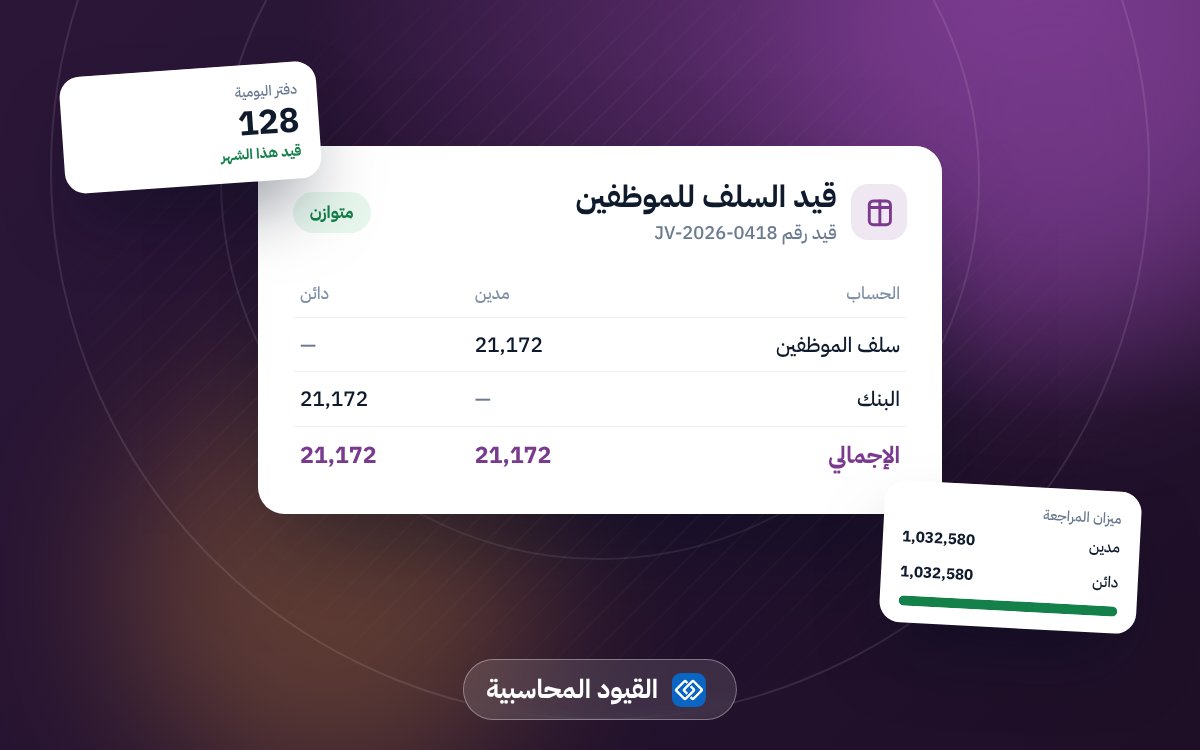
شرح قيد صرف السلف للموظفين بالأمثلة: تسجيل السلفة كأصل (ذمة على الموظف)، والفرق بين السلفة والقرض والعهدة، وضوابط منح السلف حسب نظ...
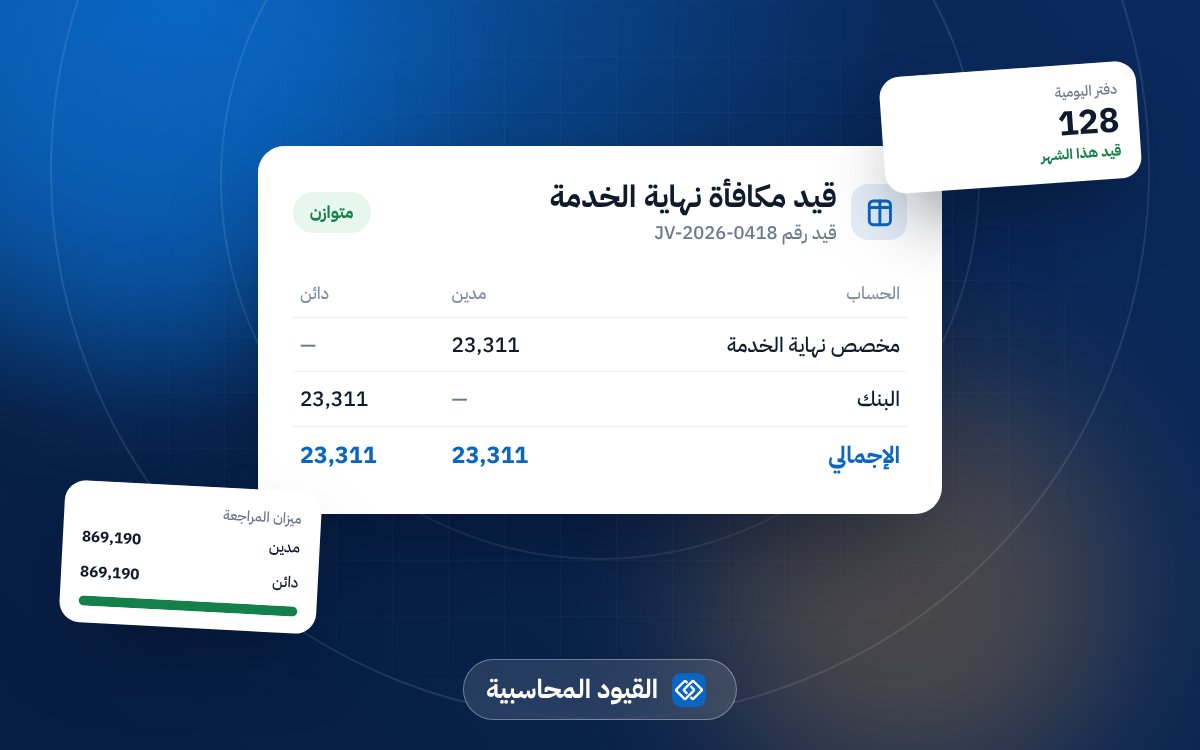
شرح قيود مكافأة نهاية الخدمة بالأمثلة: تكوين المخصص الدوري، وصرف المكافأة عند انتهاء العقد، ومعالجة الفرق إذا كان المخصص أقل أو أك...
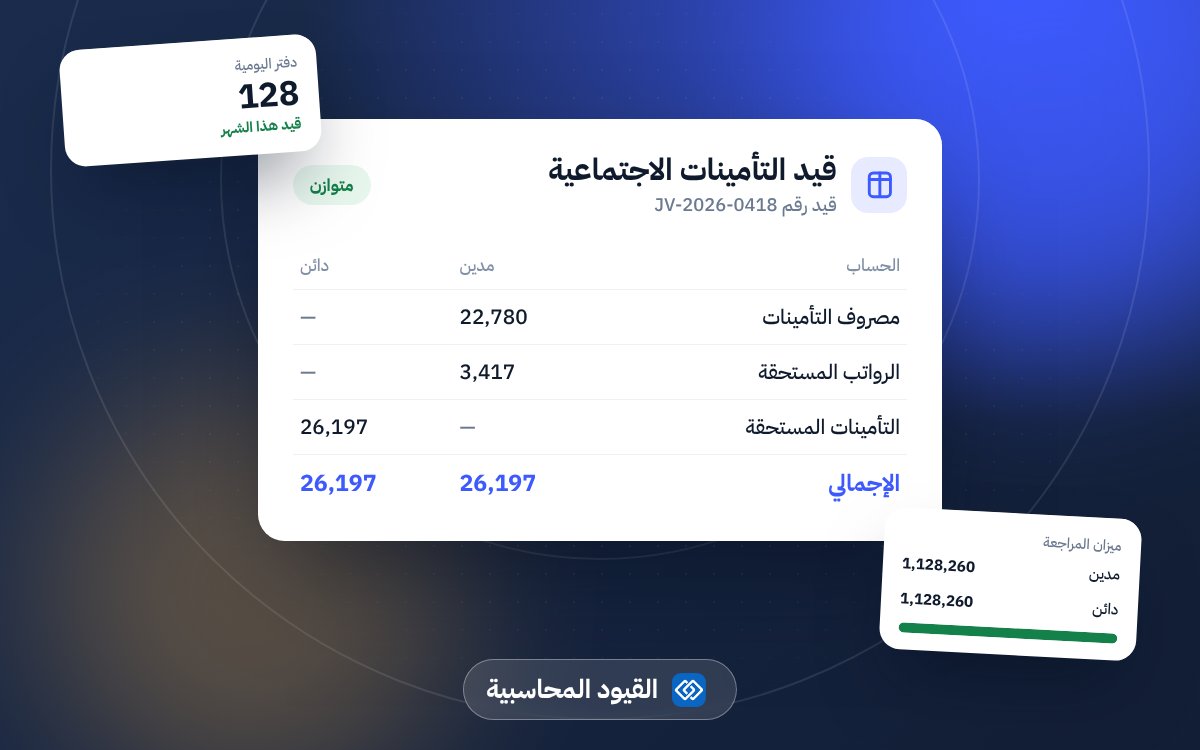
شرح قيد التأمينات الاجتماعية (GOSI) بالأمثلة: حصة صاحب العمل وحصة الموظف السعودي وغير السعودي، وقيد الاستحقاق الشهري، وقيد السداد ...
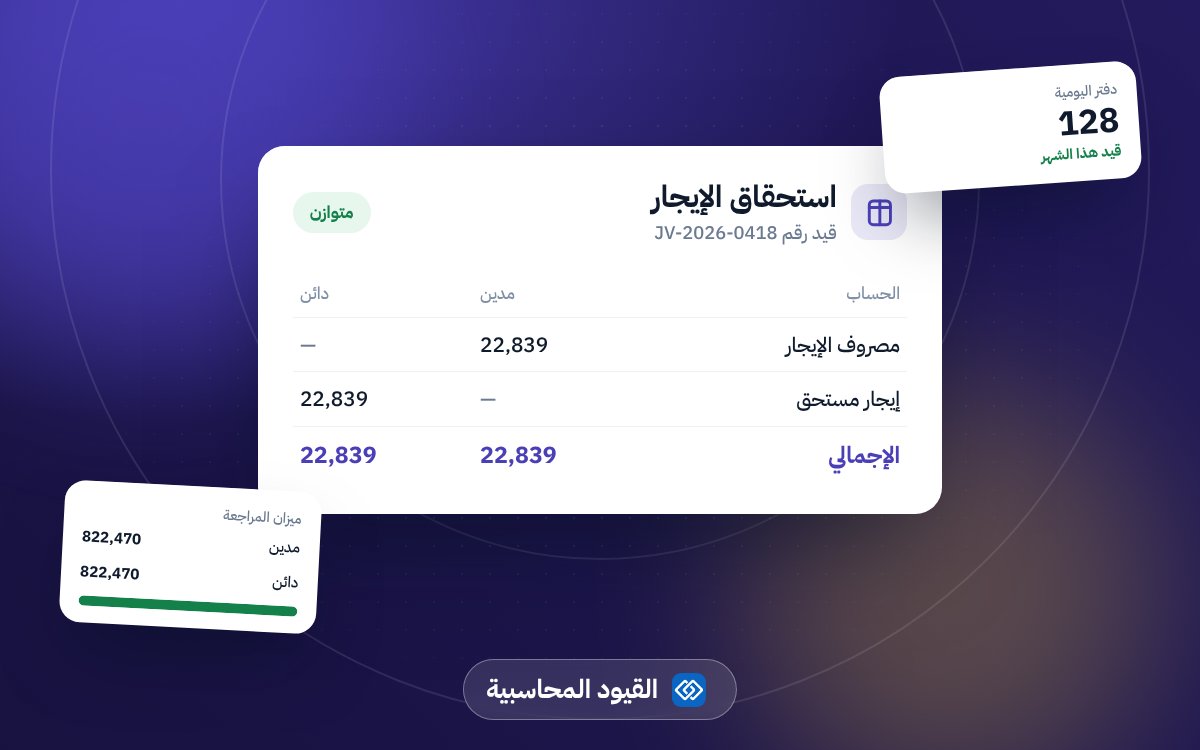
شرح قيد استحقاق الإيجار بالأمثلة: عندما تستفيد من المحل ولم تدفع الإيجار بعد، كيف تسجل الإيجار المستحق في نهاية الشهر أو السنة، ثم...
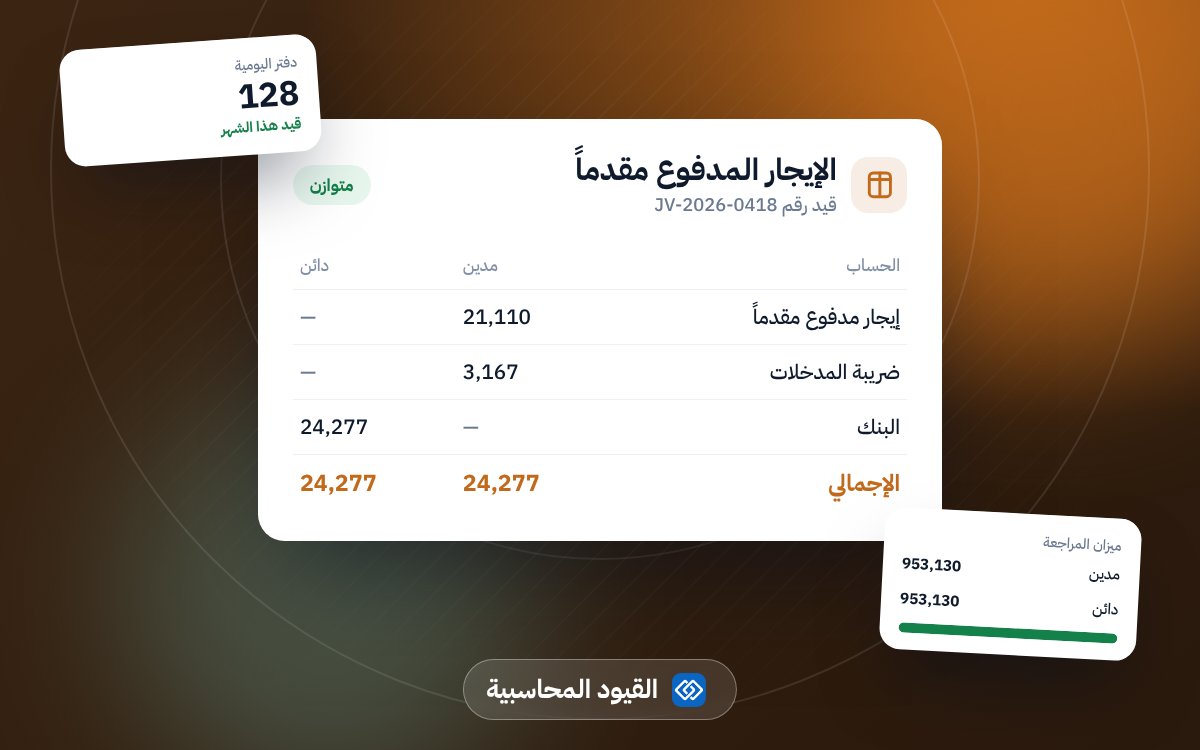
شرح قيد سداد الإيجار مقدمًا بالأمثلة: تسجيله أصلًا (مصروف مدفوع مقدمًا) ثم توزيعه شهريًا على المصروف، مع ضريبة القيمة المضافة للإي...
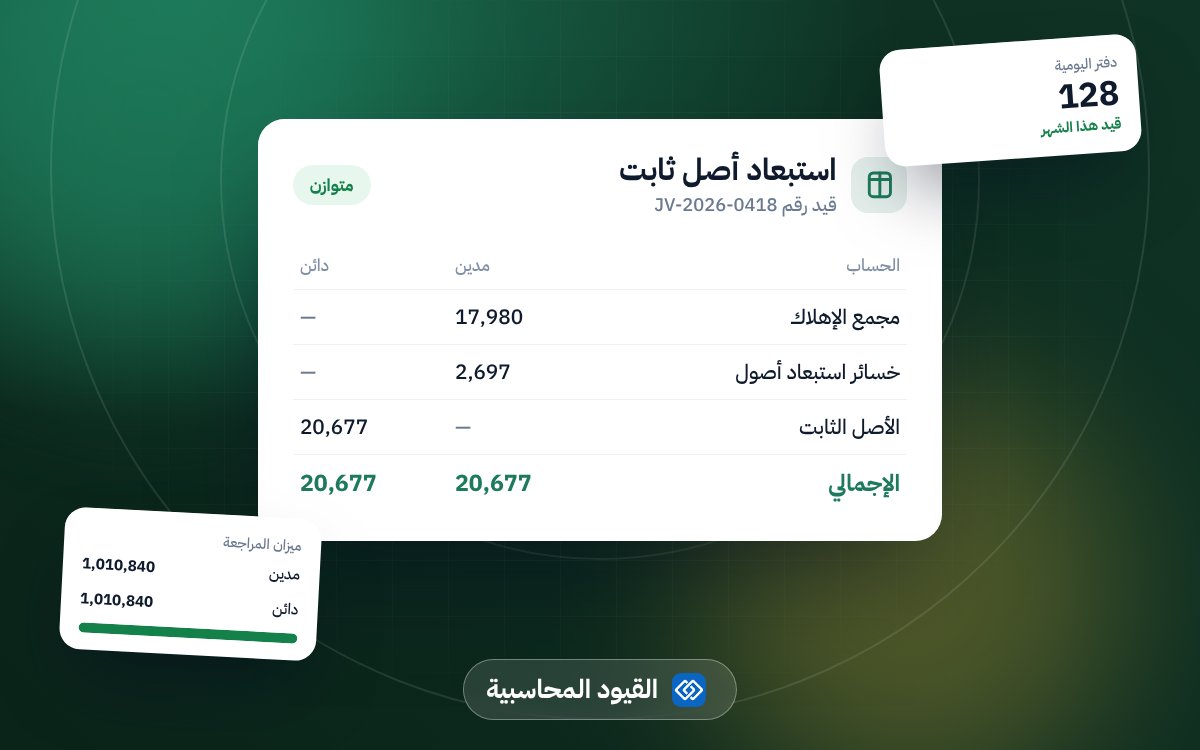
شرح قيد استبعاد أصل ثابت (التخلص منه دون بيع) بالأمثلة: الأصل المهلك بالكامل، والأصل التالف قبل نهاية عمره، وتعويض التأمين، مع إقف...
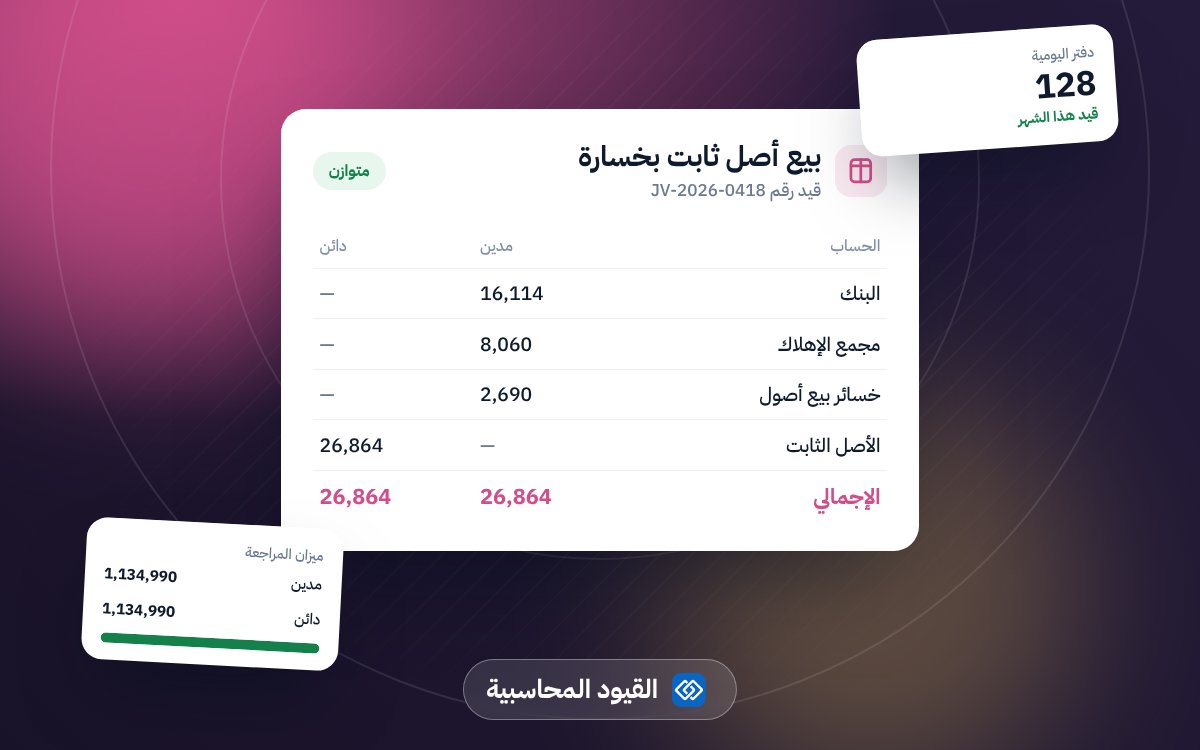
شرح قيد بيع أصل ثابت بخسارة بالأمثلة: حساب القيمة الدفترية والخسارة الرأسمالية، وإقفال مجمع الإهلاك، والمعالجة الضريبية، وأين تظهر...
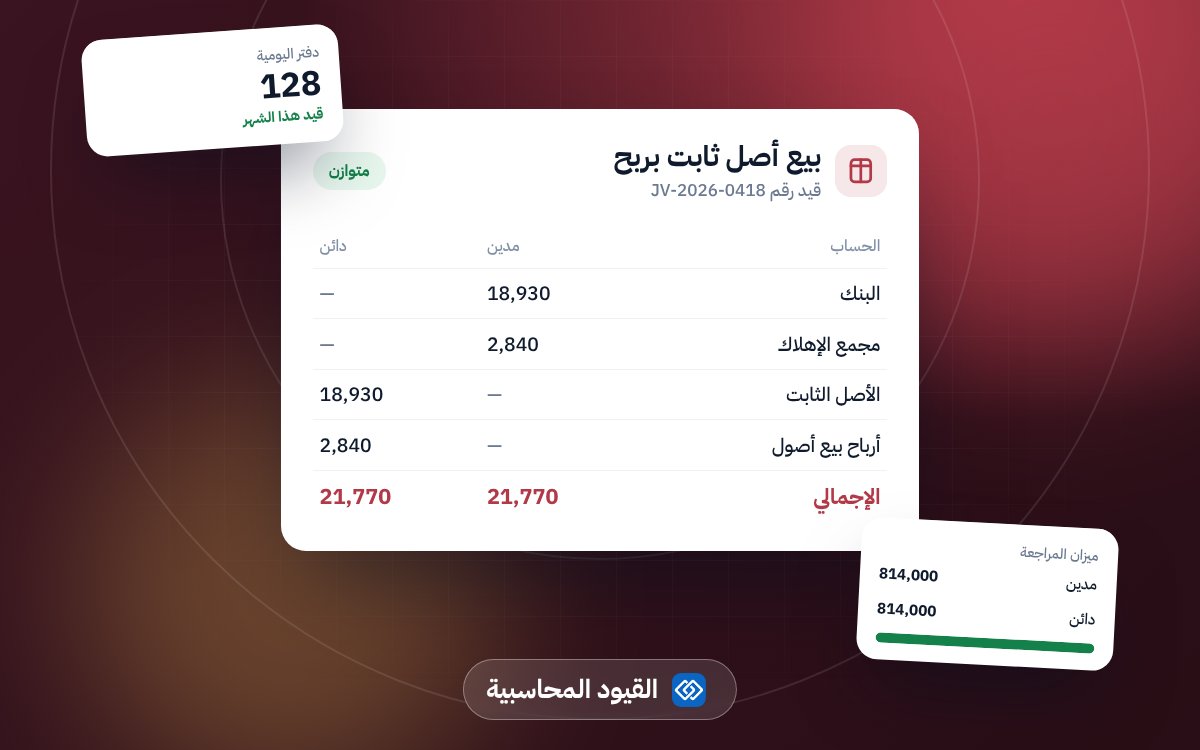
شرح قيد بيع أصل ثابت بربح بالأمثلة: حساب القيمة الدفترية، والربح الرأسمالي، وإقفال مجمع الإهلاك، مع ضريبة القيمة المضافة على البيع...
شرح قيد إيداع رأس المال بالأمثلة: رأس مال نقدي أو عيني عند تأسيس المؤسسة أو الشركة، وزيادة رأس المال لاحقًا، والفرق بينه وبين قرض ...
شرح قيد الخصم المكتسب من الموردين مقابل السداد المبكر بالأمثلة، مع ضريبة القيمة المضافة والإشعار الدائن، والفرق بينه وبين مردودات ...