مكافأة نهاية الخدمة في الدفاتر: المخصص والقيد
كيف تُسجل مكافأة نهاية الخدمة في الدفاتر: لماذا تحتاج مخصصًا شهريًا، وكيف تحسبه، وقيد التكوين وقيد الصرف عند انتهاء العقد، مع مثال عملي وأخطاء شائعة.

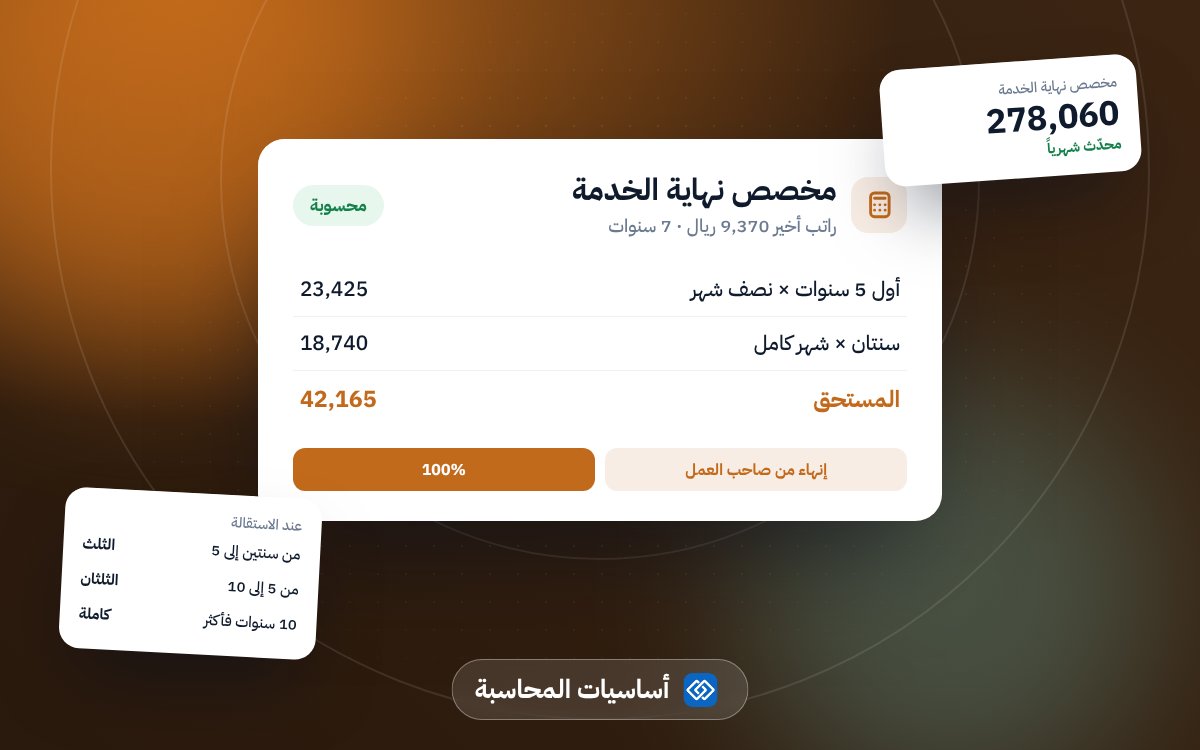
مكافأة نهاية الخدمة حق للموظف عند انتهاء علاقته بالمنشأة وفق نظام العمل السعودي، لكنها في الحقيقة مصروف يتكون شهرًا بعد شهر طوال مدة الخدمة. لذلك لا يصح تسجيلها مصروفًا مرة واحدة يوم صرفها، بل يُكوّن لها مخصص (التزام) يُسجل بشكل دوري، ثم يُستخدم عند الصرف.
هذا المقال جزء من دليل ما هي المحاسبة؟ الدليل الشامل للمبتدئين.
لماذا نكوّن مخصصًا؟
- مبدأ الاستحقاق: المصروف يُسجل في الفترة التي استفادت فيها المنشأة من عمل الموظف. اقرأ أساس الاستحقاق والأساس النقدي.
- صورة حقيقية للالتزامات: المنشأة مدينة لموظفيها بمبالغ قد تكون كبيرة، ويجب أن تظهر في الخصوم.
- تجنب صدمة الأرباح: دون مخصص، قد تظهر خسارة مفاجئة في سنة خروج موظف قديم.
- متطلب المعايير المحاسبية المعتمدة في المملكة.
كيف تحسب المخصص؟
الطريقة العملية المبسطة: احسب ما يستحقه كل موظف لو انتهت خدمته اليوم، وفق قواعد مكافأة نهاية الخدمة:
- نصف أجر شهر عن كل سنة من السنوات الخمس الأولى.
- أجر شهر كامل عن كل سنة بعدها.
ثم يكون مصروف الفترة = الرصيد المطلوب في نهاية الفترة − رصيد المخصص في بدايتها.
ملاحظة: المعايير الكاملة تتطلب تقييمًا اكتواريًا، بينما معيار المنشآت الصغيرة والمتوسطة يسمح بتبسيطات في حالات معينة. ناقش الطريقة مع مراجعك.
مثال
موظف أجره الشهري (الأساسي والبدلات الثابتة) 8,000 ريال، أكمل 3 سنوات:
- المستحق = 3 × (8,000 ÷ 2) = 12,000 ريال.
- رصيد المخصص في بداية السنة (بعد سنتين) = 8,000 ريال.
- مصروف السنة = 12,000 − 8,000 = 4,000 ريال.
قيد تكوين المخصص (سنويًا أو شهريًا)
| الحساب | مدين | دائن |
|---|---|---|
| مصروف مكافأة نهاية الخدمة | 4,000 | |
| مخصص مكافأة نهاية الخدمة | 4,000 |
قيد صرف المكافأة
عند انتهاء خدمة الموظف وصرف 12,000 ريال:
| الحساب | مدين | دائن |
|---|---|---|
| مخصص مكافأة نهاية الخدمة | 12,000 | |
| البنك | 12,000 |
إذا كان المخصص أقل من المبلغ المصروف، يُسجل الفرق مصروفًا في سنة الصرف. تفاصيل أكثر في قيد مكافأة نهاية الخدمة.
أخطاء شائعة
- تسجيل المكافأة مصروفًا عند الصرف فقط، فتتشوه أرباح السنوات.
- الحساب على الراتب الأساسي فقط بينما النظام يعتمد الأجر الفعلي الذي يشمل البدلات الثابتة.
- نسيان تحديث المخصص بعد زيادات الرواتب.
- عدم التفريق بين الاستقالة وإنهاء العقد في تقدير المستحقات الفعلية عند الصرف، كما في نهاية الخدمة عند الاستقالة.
أثر المخصص على الزكاة
المخصصات تُعامل معاملة خاصة في الوعاء الزكوي، فتابع مع مستشارك الزكوي كيفية إدراج رصيد المخصص وما استُخدم منه خلال السنة.
كيف يساعدك رودكس؟
يحفظ رودكس تاريخ التعيين والأجر لكل موظف في ملفه، ويحسب مكافأة نهاية الخدمة المستحقة، ويرتبط مسير الرواتب بالحسابات، فتكون أرقام المخصص جاهزة لقيد التسوية الشهري أو السنوي.
الأسئلة الشائعة
هل أكوّن المخصص شهريًا أم سنويًا؟
الأفضل شهريًا لتكون القوائم الشهرية دقيقة، وأقل حد هو في نهاية كل سنة مالية.
هل يُكوّن مخصص لموظف في فترة التجربة؟
نعم، تُحتسب مدة الخدمة من تاريخ المباشرة، فيُكوّن المخصص من البداية.
اقرأ أيضاً
- الإغلاق الشهري: قائمة مهام المحاسب
- المسحوبات الشخصية لصاحب المؤسسة: القيد والأثر
- كيف تقرأ كشف حساب عميل أو مورد