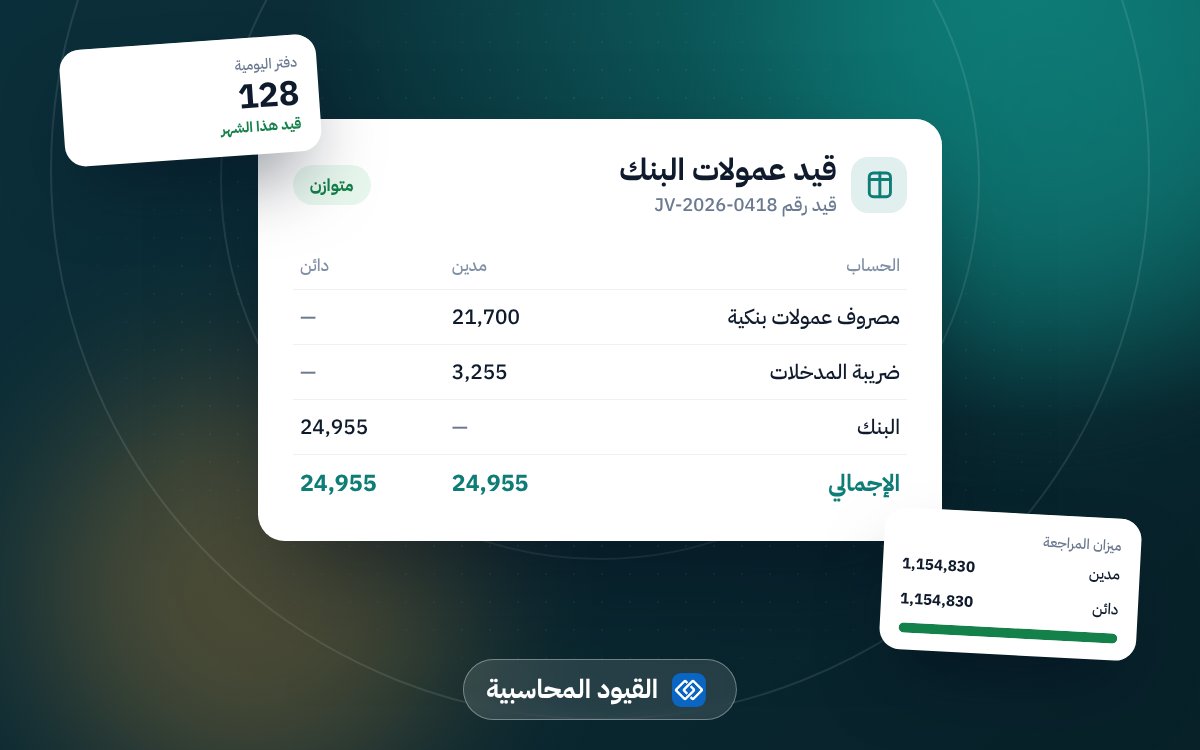
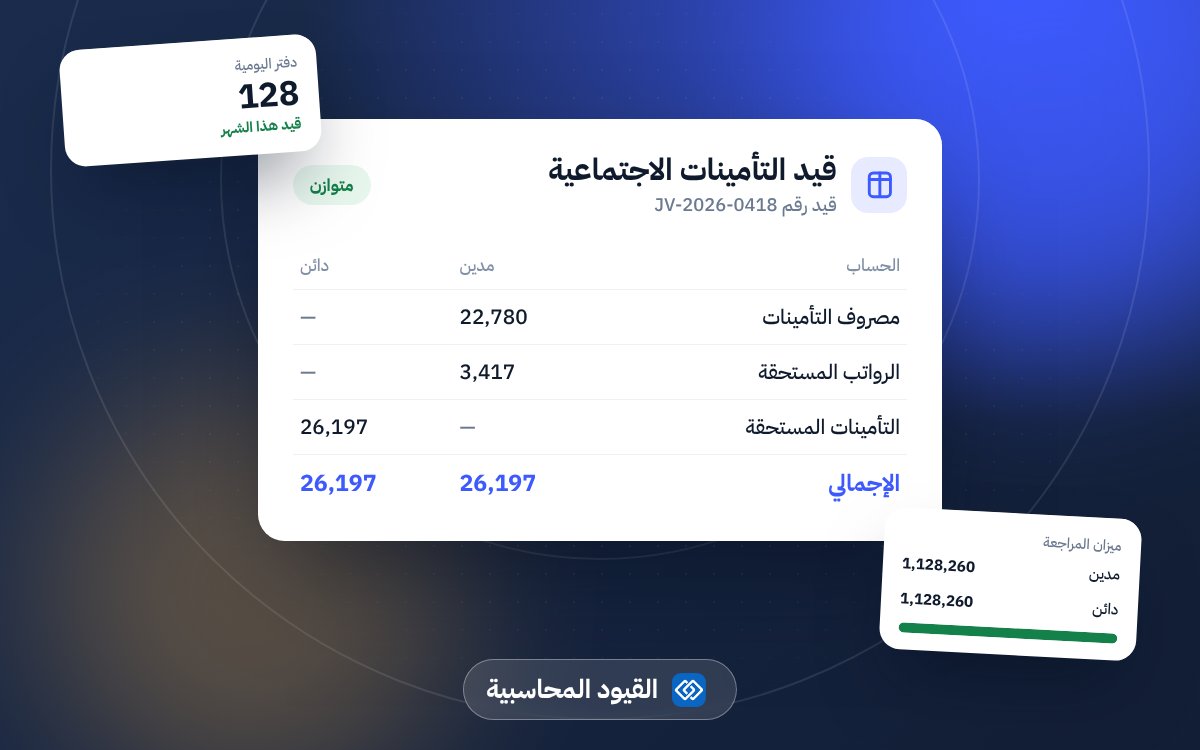
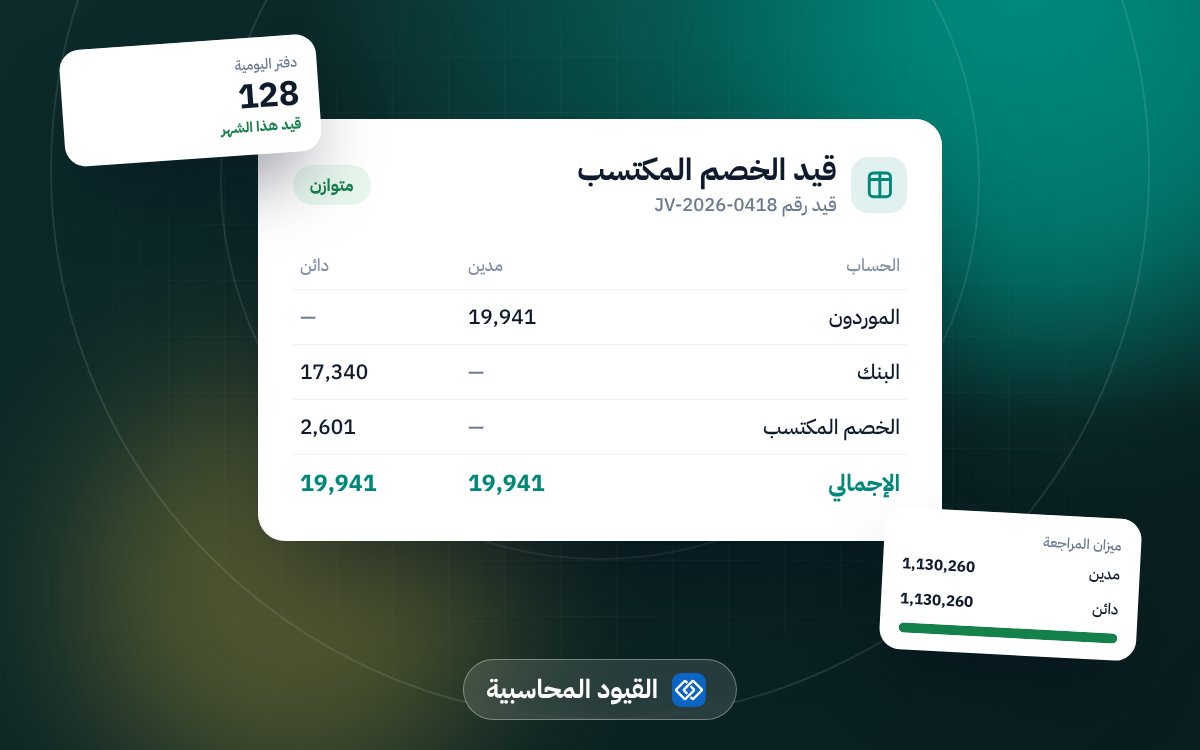
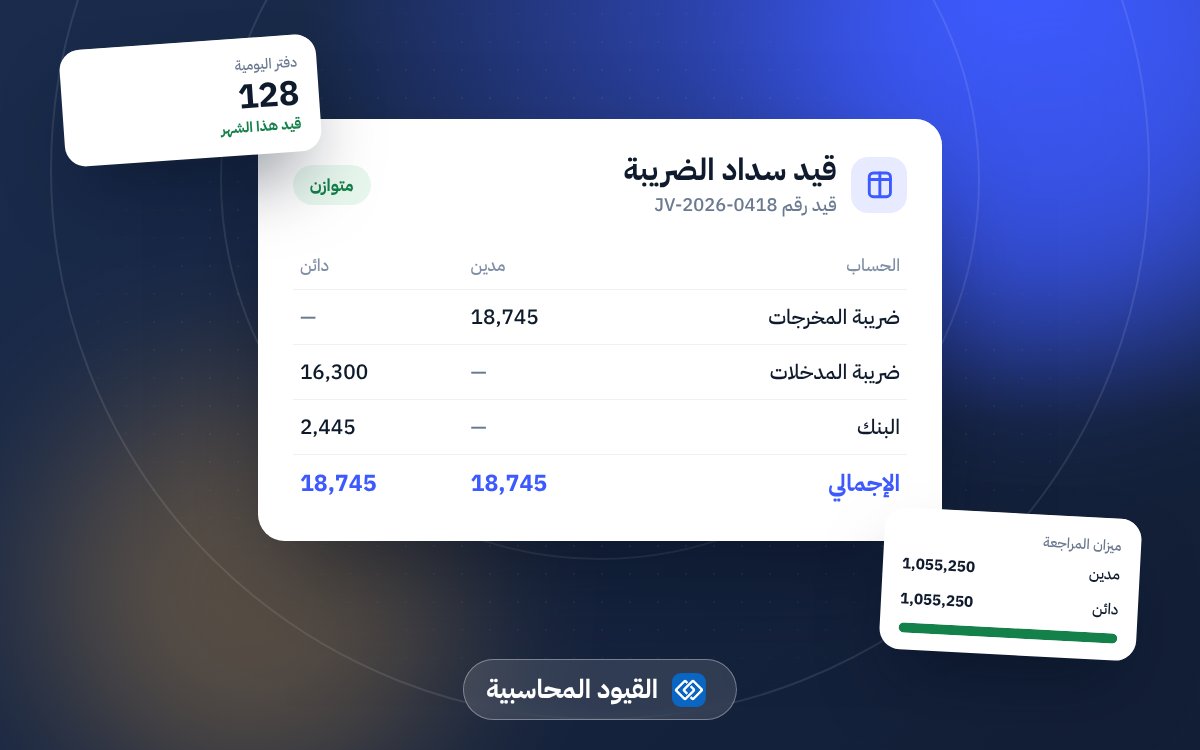
القيود المحاسبية: 90 قيداً بالأمثلة والشرح
المرجع الشامل للقيود المحاسبية في المنشآت السعودية: قيود المبيعات والمشتريات والنقدية والأصول والرواتب والتسويات، مع قاعدة بسيطة لتعرف المدين والدائن في أي عملية.

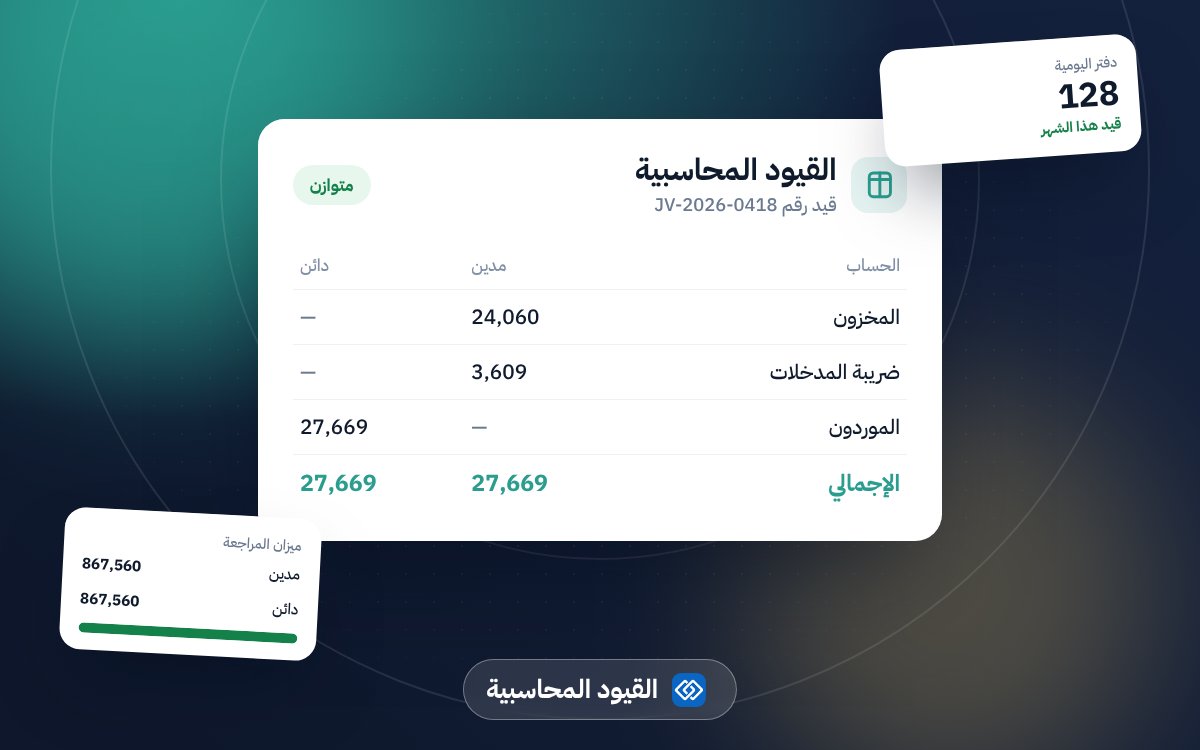
كل عملية في منشأتك، من بيع كرتون مياه إلى صرف راتب، تُسجل محاسبياً بقيد. إذا فهمت منطق القيد مرة واحدة تستطيع تسجيل أي عملية جديدة دون حفظ. هذا الدليل يجمع أكثر القيود استخداماً في المنشآت الصغيرة والمتوسطة، ويحيلك إلى شرح مفصل لكل قيد.
القاعدة التي تحكم كل القيود
كل قيد له طرف مدين وطرف دائن متساويان، وهذا هو القيد المزدوج. ولتعرف أين تضع كل حساب:
| نوع الحساب | يزيد في | ينقص في |
|---|---|---|
| الأصول (نقد، عملاء، مخزون، معدات) | المدين | الدائن |
| المصروفات وتكلفة المبيعات | المدين | الدائن |
| الخصوم (موردون، قروض، ضريبة مستحقة) | الدائن | المدين |
| الإيرادات | الدائن | المدين |
| حقوق الملكية (رأس المال) | الدائن | المدين |
الشرح الكامل في المدين والدائن.
أولاً: قيود المبيعات والعملاء
- قيد بيع بضاعة نقداً: من حـ/ الصندوق إلى حـ/ المبيعات وحـ/ ضريبة المخرجات.
- قيد بيع بضاعة بالأجل: من حـ/ العملاء إلى حـ/ المبيعات وحـ/ ضريبة المخرجات.
- قيد مردودات المبيعات: عكس قيد البيع مع إشعار دائن.
- قيد التحصيل من العملاء: من حـ/ البنك إلى حـ/ العملاء.
- قيد الخصم المسموح به: يُسجل مصروفاً يخفض المستحق من العميل.
ثانياً: قيود المشتريات والموردين
- قيد شراء بضاعة بالأجل: من حـ/ المخزون (أو المشتريات) وحـ/ ضريبة المدخلات إلى حـ/ الموردين.
- قيد السداد للموردين: من حـ/ الموردين إلى حـ/ البنك.
- قيد مردودات المشتريات وقيد الخصم المكتسب: يخفضان المستحق للمورد.
ثالثاً: قيود المالك ورأس المال
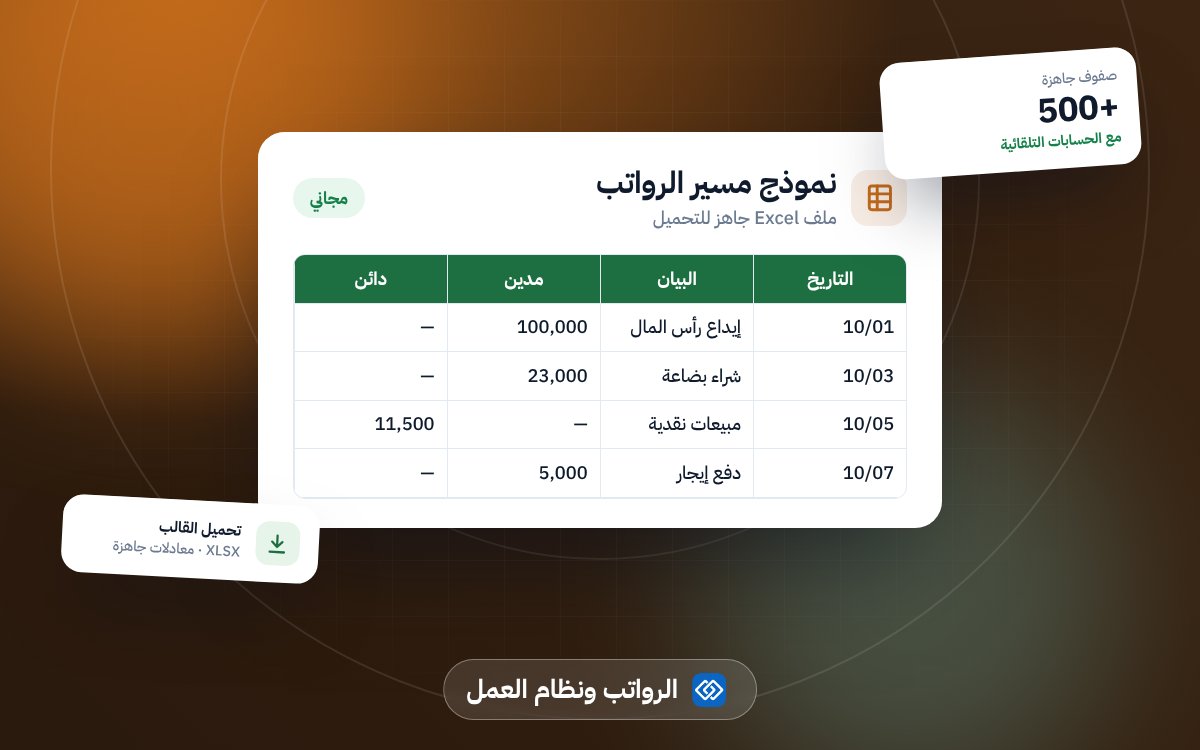
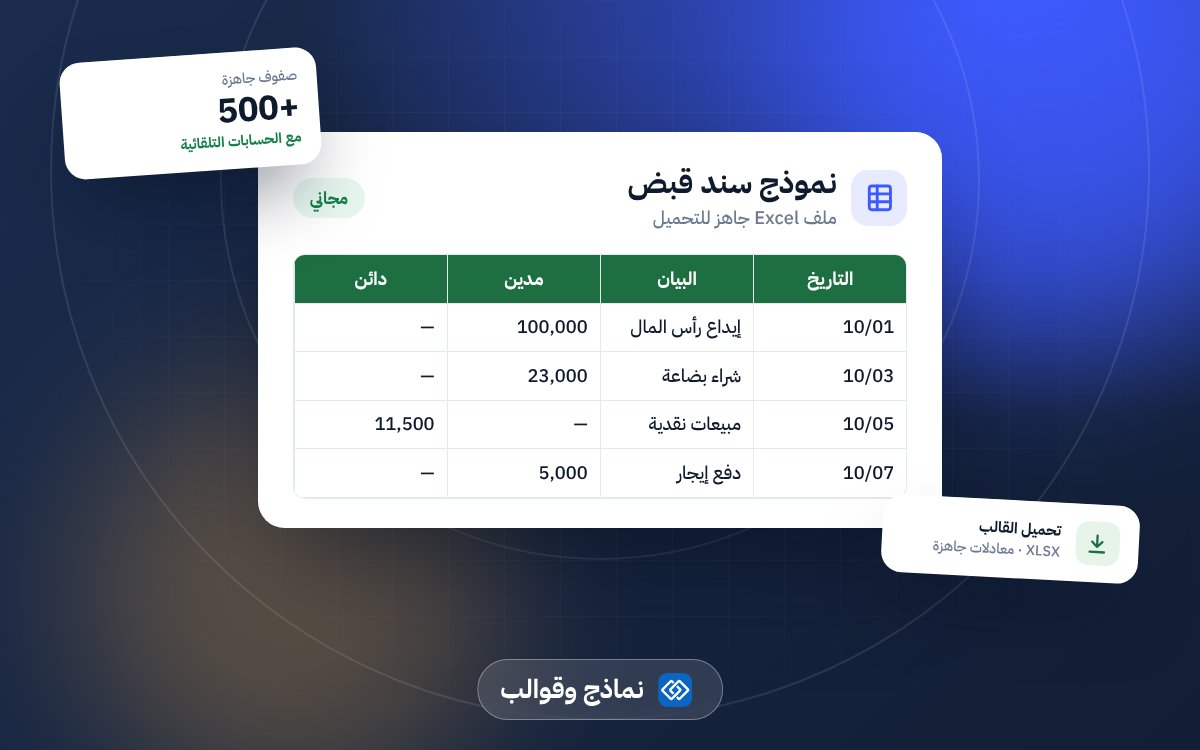
- قيد إيداع رأس المال: من حـ/ البنك إلى حـ/ رأس المال.
- قيد المسحوبات الشخصية: من حـ/ المسحوبات إلى حـ/ الصندوق أو البنك.
خلّ القيود تتسجل لوحدهاينشئ القيد المحاسبي تلقائياً من كل فاتورة وسند ومسير رواتب، فيبقى لك فقط قيود التسوية.اعرف أكثر ←
رابعاً: قيود الأصول الثابتة
- قيد شراء أصل ثابت: من حـ/ الأصل وحـ/ ضريبة المدخلات إلى حـ/ البنك أو المورد.
- قيد إهلاك الأصول الثابتة: من حـ/ مصروف الإهلاك إلى حـ/ مجمع الإهلاك.
- قيود بيع الأصل بربح أو بخسارة واستبعاده. راجع الأصول الثابتة من الشراء إلى الاستبعاد.
خامساً: قيود الرواتب
- قيد الرواتب المستحقة: من حـ/ مصروف الرواتب إلى حـ/ رواتب مستحقة.
- قيد صرف الرواتب: من حـ/ رواتب مستحقة إلى حـ/ البنك.
- قيود التأمينات الاجتماعية ومخصص نهاية الخدمة والسلف. راجع القيد المحاسبي للرواتب والتأمينات.
سادساً: قيود التسوية في نهاية الفترة
- المصروفات المستحقة والمصروفات المدفوعة مقدماً.
- الإيرادات المستحقة والمقدمة.
- قيود ضريبة القيمة المضافة عند تقديم الإقرار والسداد.
- قيود الزكاة: المخصص ثم السداد.
مثال متكامل في سطر واحد لكل عملية
| العملية | مدين | دائن |
|---|---|---|
| إيداع رأس مال 100,000 | البنك 100,000 | رأس المال 100,000 |
| شراء بضاعة آجلة 20,000 + ضريبة | المخزون 20,000 / ضريبة مدخلات 3,000 | الموردون 23,000 |
| بيع نقدي 10,000 + ضريبة | الصندوق 11,500 | المبيعات 10,000 / ضريبة مخرجات 1,500 |
| دفع إيجار 5,000 | مصروف الإيجار 5,000 | البنك 5,000 |
نصائح لتسجيل صحيح
- اكتب بياناً واضحاً لكل قيد مع رقم المستند (فاتورة، سند قبض، سند صرف).
- لا تجمع عمليات مختلفة في قيد واحد كبير، فيصعب تتبعها لاحقاً.
- افصل الضريبة في حساب مستقل دائماً، وإلا تعب إعداد الإقرار.
- راجع ميزان المراجعة شهرياً لتكتشف الأخطاء مبكراً.
في أنظمة مثل رودكس تُنشأ أغلب هذه القيود تلقائياً من الفواتير والسندات، ويبقى لك تسجيل التسويات والحالات الخاصة فقط.
ولتطبيق ذلك عملياً، برنامج رودكس المحاسبي ينشئ القيد المحاسبي تلقائياً من كل فاتورة وسند ومسير رواتب، فيبقى لك فقط قيود التسوية.
خلّ القيود تتسجل لوحدهافي رودكس كل فاتورة وسند ومسير رواتب ينشئ قيده المحاسبي تلقائياً.
جرّب برنامج رودكس مجاناًالقوائم المالية في رودكس